النسخة العالمية
نهاية الشهر تبدأ في يومه العاشر ومغاربة يعيشون تحت رحمة “الكريدي”
تاريخ النشر:
 فبراير
- فريد أزركي
نهاية الشهر تبدأ في يومه العاشر ومغاربة يعيشون تحت رحمة “الكريدي”
تغيرت ملامح العلاقة مع المؤسسات البنكية وشركات التمويل بشكل لافت خلال السنوات الأخيرة. اليوم، باتت “قروض الاستهلاك” والديون السريعة طوق نجاة مؤقتا تلجأ إليه شرائح واسعة من الأسر المغربية لتدبير تفاصيل الحياة اليومية: من فواتير الماء والكهرباء، ومصاريف التمدرس، وصولا إلى ملء قفة الأسبوع.
في ظل موجة التضخم التي شهدتها البلاد وتراجع القدرة الشرائية، تحوّل الاقتراض من خيار استثنائي لتجاوز أزمة عابرة، إلى نمط عيش دائم يبتلع جزءا كبيرا من الأجور قبل حتى أن تصل إلى حسابات أصحابها.
في أحد أحياء الدار البيضاء، يروي خالد 42 عاما، وهو موظف في القطاع الخاص وأب لطفلين، كيف تحول راتبه الشهري إلى مجرد أرقام تمر عبر حسابه البنكي لتسديد الديون، يقول خالد بمرارة: “قبل سنوات، كنت أستطيع الادخار ولو بمبلغ بسيط. اليوم، راتبي لا يتجاوز اليوم العاشر من الشهر، بين الكراء، ومصاريف المدرسة الخاصة للأبناء، والغلاء في أسعار المواد الغذائية، وجدت نفسي مضطراً لأخذ قرض استهلاكي بقيمة 30 ألف درهم، ليس لشراء شيء كمالي، بل فقط لسد الثغرات وتغطية المصاريف اليومية المتراكمة”.
ويضيف خالد أن المشكلة الحقيقية تكمن في صعوبة الخروج من هذه الدوامة: “بمجرد أن تبدأ في الاقتطاع الشهري، يتقلص راتبك أكثر، فتضطر للاقتراض مجدداً أو الاعتماد على “الديباناژ” (الاقتراض من الأصدقاء أو البقال) لتكملة الشهر”.
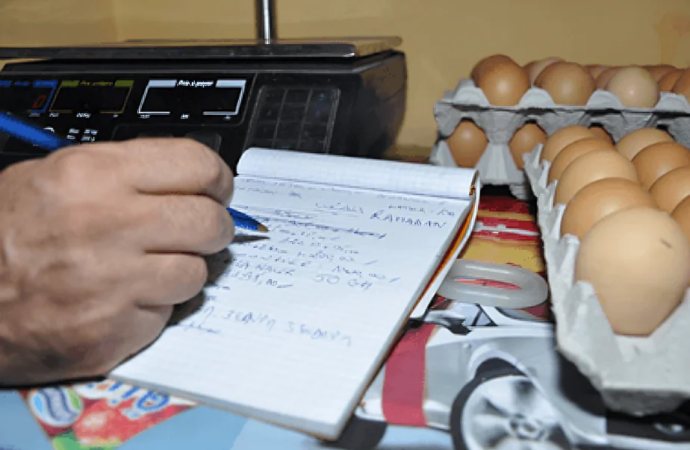
لا يقتصر الأمر على القروض البنكية التقليدية، بل يمتد ليشمل شركات القروض الصغرى، وتطبيقات الشراء بالتقسيط، وحتى “الكريدي” التقليدي لدى البقال (مول الحانوت)، الذي عاد بقوة ليشكل شبكة أمان غير رسمية للعديد من الأسر.
وتؤكد سيدة أخرى اخترنا لها اسم نادية 35 عاما، وهي عاملة في إحدى الشركات الإدارية بالرباط، أن التخطيط المالي أصبح شبه مستحيل مع توالي المناسبات والمصاريف المفاجئة.
تقول نادية في حديثها العفوي لـ”فبراير”: “الأمر لم يعد يتعلق برغبة في الرفاهية، في الصيف الماضي، احتجت لإجراء عملية جراحية بسيطة لوالدتي، ولم يكن أمامي سوى اللجوء لشركة تمويل سريعة في غضون 48 ساعة. الآن، أخصص ثلث راتبي لتسديد أقساط قرضين، وأعتمد في مشتريات البقالة على التسجيل في الدفتر إلى حين نزول الأجر”.
وتشير نادية إلى أن الضغط النفسي الناتج عن هذه الوضعية يخيّم على الأجواء الأسرية، مضيفة: “نعيش في توتر دائم مع اقتراب نهاية كل شهر، وأصبح أي عطل في السيارة أو وصفة طبية غير متوقعة يربك حساباتنا بالكامل”.
من الناحية الاقتصادية، يرى محللون أن تنامي ظاهرة الاقتراض لتغطية الاستهلاك اليومي يعكس خللا واضحا في التوازن بين مستويات الأجور وتكلفة المعيشة.
وفي هذا السياق، يوضح الدكتور رشيد مهتم بالشؤون الاقتصادية، أن “لجوء الأسر إلى قروض الاستهلاك من أجل تلبية الحاجيات الأساسية يعد مؤشرا مقلقا على تآكل القدرة الشرائية للطبقة المتوسطة والفئات الهشة”، مضيفا: “حين يُوجَّه القرض نحو الاستهلاك اليومي وليس الاستثمار أو اقتناء الأصول، فإنه لا يخلق أي قيمة مضافة للمقترض، بل يثقل كاهله بفوائد قد تكون مرتفعة، خاصة لدى شركات التمويل الاستهلاكي، مما يرفع من نسبة المديونية الأسرية ويزيد من مخاطر التعثر في السداد”.
اجتماعياً، تغيرت نظرة المجتمع المغربي إلى “الكريدي”؛ فبعد أن كان الدين في المخيال الشعبي أمراً يبعث على الحرج ويُحاط بالسرية، أصبح اليوم واقعاً مُعاشاً يتحدث عنه المواطنون في المقاهي وأماكن العمل بشكل اعتيادي.
وبين مطرقة الغلاء وسندان الفوائد البنكية، يظل الكثير من المغاربة عالقين في حلقة مفرغة من الاقتراض لتسديد قروض سابقة. ومع غياب حلول جذرية تعيد التوازن بين الدخل وتكلفة المعيشة، أو برامج فعالة للتربية المالية، يبدو أن “الكريدي” سيستمر في أداء دور البطل الصامت في تدبير اليومي داخل آلاف البيوت المغربية، بانتظار انفراجة اقتصادية تعيد للراتب الشهري قدرته على الصمود حتى نهاية الشهر
السمات ذات صلة
اقتراض القروض الكريدي مغاربة
حمل تطبيق فبراير
ولا تنسى تفعيل الإشعارات للتوصل بآخر المستجدات
تابعوا آخر الأخبار على Google News