النسخة العالمية
4 دول آسيوية توسع التعامل بعملاتها المحلية لتقليص تكاليف التجارة
تاريخ النشر:
 الإمارات اليوم
- ترجمة: حسن عبده حسن
المصدر:
ترجمة: حسن عبده حسن
التاريخ: 22 نوفمبر 2026
في 13 نوفمبر 2026، وقّع كل من بنك إندونيسيا، وبنك نيغارا ماليزيا، وبنك تايلاند، والبنك المركزي الفلبيني مذكرة تفاهم موسعة بشأن المعاملات بالعملات المحلية.
وجاءت التعليقات الأجنبية حول هذا الاتفاق سريعة ومتوقعة، إذ يتم النظر دائماً إلى توسيع نطاق التسوية بالعملات المحلية من قِبل البنوك المركزية في جنوب شرق آسيا على أنه «تمرد» على الدولار الأميركي. ولكن هذا التفسير يغفل جوهر المسألة.
ولا يوجد لدى أي من هذه البنوك المركزية الأربعة أي طموح للإطاحة بالدولار الأميركي، بل إن هدفها أكثر عملية، وربما أكثر إلحاحاً، وهو معالجة خلل في نظام المدفوعات الإقليمي، ذلك الخلل الذي يفرض ضريبة خفية على التجارة البينية، ويستنزف احتياطيات النقد الأجنبي، ويجعل الشركات المحلية عرضة لتداعيات القرارات النقدية التي يتخذها الاحتياطي الفيدرالي الأميركي.
وقامت التجارة بين دول رابطة «آسيان» على مدى عقود، وفق تناقض غريب، فمصنع للمنسوجات في جاوة الغربية يستورد خيوطاً صناعية من تايلاند، وموزع إلكترونيات ماليزي يسدد فاتورة لشريك له في مانيلا، وعلى الرغم من أن أياً من هاتين الشحنتين لا تمر عبر الولايات المتحدة، إلا أن عملية الدفع تمر، في أغلب الأحيان، عبر الدولار الأميركي.
وتعد هذه العملية الالتفافية بمثابة «ضريبة خفية» ناتجة عن تحويل العملة مرتين، إذ يتم استبدال الروبية أولاً بالدولار، ثم تحويل ذلك الدولار بدوره إلى البات أو البيزو. وتؤدي كل مرحلة من هاتين المرحلتين إلى توسيع فوارق أسعار الصرف، وإضافة رسوم مصرفية، وخلق مخاطر تتعلق بتقلبات أسعار الصرف، وهي مخاطر لم تكن موجودة أصلاً في طبيعة المعاملات التجارية الأساسية.
وعلى الرغم من أن الشركات متعددة الجنسيات الكبيرة، التي تمتلك أقساماً متخصصة للخزينة، تستطيع تحمل هذه التكاليف، إلا أن الشركات الصغيرة والمتوسطة، التي تشكل العمود الفقري لسلاسل التوريد في رابطة دول جنوب شرق آسيا (آسيان)، لا تملك القدرة على ذلك، إذ تقتطع هذه الرسوم جزءاً من هوامش ربحها الضئيلة بالفعل.
ويهدف الإطار الجديد، الذي يضم أربع دول، إلى معالجة هذه التكلفة. وهو يحل محل مذكرات التفاهم الثنائية التي وقعتها إندونيسيا وماليزيا وتايلاند في أغسطس 2023، مع ضم الفلبين إلى هذه المنظومة، وتوسيع نطاق التسوية بالعملات المحلية ليشمل المعاملات التجارية، والاستثمارات المباشرة، وغيرها من المعاملات العابرة للحدود المؤهلة.
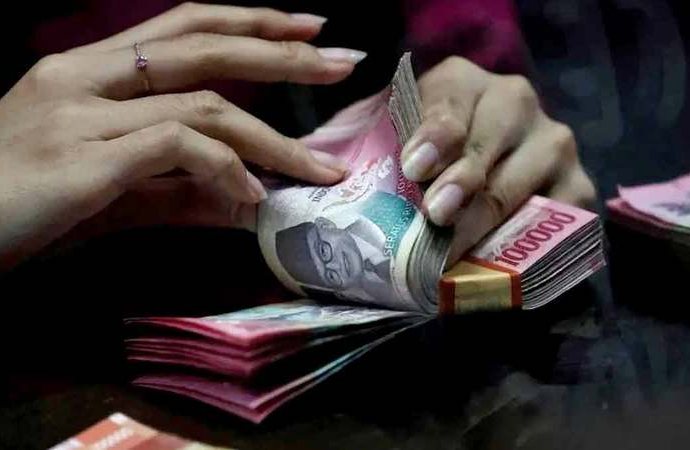
وبات بإمكان المصدّرين والمستوردين الآن تسعير وتسوية معاملاتهم مباشرة باستخدام الروبية، أو الرينغيت، أو البات، أو البيزو، ما يقلل من تعرضهم لتقلبات توقعات السوق بشأن أسعار الفائدة الأميركية.
وبدأت بوادر هذا الزخم تظهر بالفعل، إذ بلغت قيمة المعاملات بالعملات المحلية التي أجراها بنك إندونيسيا مع سبع دول شريكة، 52.6 مليار دولار خلال الفترة من يناير إلى سبتمبر 2026، وهو ما يمثل أكثر من ضعف المبلغ المسجل في عام 2025 بأكمله، والذي بلغ 25.7 مليار دولار.
وعلى الرغم من ذلك، لاتزال الحصة الإقليمية متواضعة، ففي الأشهر الخمسة الأولى من العام، استحوذت الصين وحدها على 27.93 مليار دولار من إجمالي 32.89 مليار دولار، في حين لم تتجاوز مساهمة ماليزيا وتايلاند 1.48 مليار دولار و505 ملايين دولار على التوالي. وبعبارة أخرى، لاتزال هناك مساحة كبيرة لنمو التسويات المالية داخل دول رابطة «آسيان».
وبناءً عليه، تنطوي الاتفاقية أيضاً على هدف اقتصادي كلي أوسع، إذ إن عملات الأسواق الآسيوية الناشئة تبقى عرضة للخطر كلما شدد الاحتياطي الفيدرالي الأميركي سياسته النقدية. وقد رفع الاحتياطي الفيدرالي سعر الفائدة الرئيس بمقدار 25 نقطة أساسية إلى ما بين 3.75% و4.00% في سبتمبر، كما أن بيانات التضخم الأميركية التي جاءت أعلى من المتوقع هذا الشهر قد أعادت إحياء التوقعات بمزيد من التشديد. وعندما يثبت التضخم الأميركي استقراره أو يتقلص حجم السيولة العالمية، تتجه رؤوس الأموال إلى الدولار كملاذ آمن.
وتقدم إندونيسيا مثالاً حياً على ذلك، ففي 18 نوفمبر، رفع بنك إندونيسيا سعر الفائدة الرئيس بمقدار 25 نقطة أساسية إلى 6% لدعم الروبية، التي انخفضت إلى 18.245 روبية للدولار. كما كثف البنك تدخله في أسواق العقود الآجلة المحلية والخارجية.
ولاتزال الاحتياطيات البالغة 146.8 مليار دولار كافية، لكن كل دولار يتم إنفاقه على الدفاع عن العملة يُقلل من قدرة البنك على مواجهة الصدمات القادمة. ومن اللافت للنظر أن حزمة السياسات نفسها أبقت على حوافز المعاملات بالعملات المحلية إلى جانب أدوات التحوّط.
ويُقلل تحويل التجارة والاستثمار داخل رابطة دول جنوب شرق آسيا (آسيان) إلى العملات المحلية من الطلب الروتيني للشركات على الدولار. فكل فاتورة إقليمية تُسدد دون الدولار تخفف الضغط عن أسواق الصرف الأجنبي المحلية، وتوفر احتياطيات أكبر للالتزامات الخارجية الحقيقية.
لن يمنع هذا الإطار موجة أخرى من تدفقات رأس المال إلى الخارج، لكن يُمكنه حماية التجارة الإقليمية من الصدمات الخارجية دون اللجوء إلى قيود على رأس المال.
وينطوي التوقيت على أهمية كبيرة، ففي إطار مبادرة الربط الإقليمي للمدفوعات، تُتيح أنظمة الدفع عبر رمز الاستجابة السريعة «كيو آر» المرتبطة بالفعل للسياح والتجار الصغار في معظم أنحاء المنطقة الدفع لبعضهم بعضاً بعملاتهم المحلية.
وعلى سبيل المثال، يرتبط نظام «كيو آر آي إس» الإندونيسي الآن بأنظمة تايلاند وماليزيا وسنغافورة واليابان وكوريا الجنوبية. عن «آسيا تايمز»
• يُقلل تحويل التجارة والاستثمار داخل رابطة دول جنوب شرق آسيا (آسيان) إلى العملات المحلية من الطلب الروتيني للشركات على الدولار. فكل فاتورة إقليمية تُسدد دون الدولار تخفف الضغط عن أسواق الصرف الأجنبي المحلية، وتوفر احتياطيات أكبر للالتزامات الخارجية الحقيقية.
تابعوا آخر أخبارنا المحلية والرياضية وآخر المستجدات السياسية والإقتصادية عبر Google news
Share
فيسبوك تويتر لينكدين Pin Interest Whats App