
 النسخة العالمية
النفط في زمن الحرب.. إعادة توزيع الثروة على حساب الاستقرار المعيشي
تاريخ النشر:
 تلفزيون سوريا
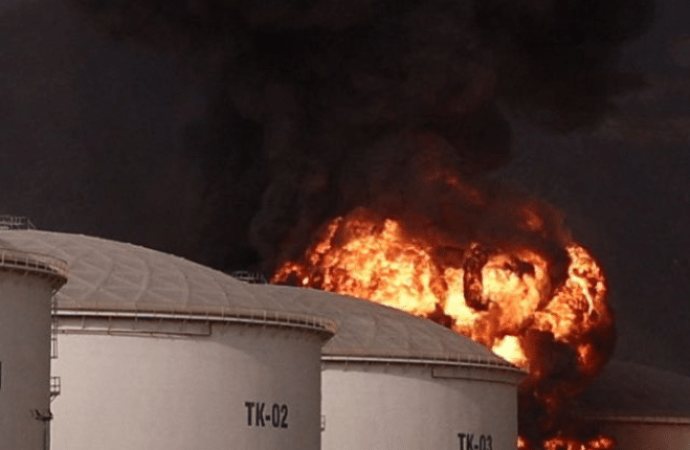
لم تعد تداعيات الحرب على إيران محصورة في المواجهات العسكرية والحسابات السياسية، بل امتدت لتعيد تشكيل أسواق الطاقة والغذاء والتجارة العالمية.
ففي الوقت الذي تواجه فيه الدول المستوردة ارتفاعاً في تكاليف الوقود والنقل والمواد الأساسية، تحقق بعض شركات الطاقة الأميركية مكاسب استثنائية نتيجة اضطراب الإمدادات واتساع هوامش التكرير، في مفارقة تكشف التفاوت الكبير في توزيع الأعباء الاقتصادية للصراعات.
وتشير التقديرات المتداولة إلى أن أرباح 51 شركة طاقة أميركية تجاوزت 130 مليار دولار خلال ستة أشهر من الحرب، وهو رقم يعكس حجم الفرص التي أوجدتها اختلالات السوق، وإن كان يحتاج إلى قراءة تفصيلية لطبيعة الأرباح ومصادرها. وتظهر النتائج المالية لشركة «فاليرو إنرجي» جانباً من هذه المكاسب، إذ بلغ صافي دخلها نحو 6.8 مليارات دولار في الربع الثالث من 2026، مدفوعاً بتحسن أداء التكرير واتساع هوامشه. كما استفادت شركات أخرى، بينها «فيليبس 66»، من ارتفاع الطلب على المشتقات النفطية وتغير مسارات الإمداد.
ولا ترتبط هذه المكاسب بارتفاع أسعار النفط الخام وحده، بل أيضاً بندرة بعض المنتجات المكررة وارتفاع تكاليف نقلها وتأمينها. فتعطل منشآت الطاقة في مناطق مختلفة، والاضطرابات التي طالت الملاحة في مضيق هرمز، منحا المصافي الأميركية ميزة نسبية، بفضل استقرار منشآتها وقدرتها على الوصول إلى إمدادات متنوعة. وهكذا أصبحت الأزمة فرصة لبعض حلقات صناعة الطاقة، بينما تحولت إلى عبء إضافي على المستهلكين والاقتصادات المستوردة.
من أسواق النفط إلى موائد الغذاء
تتجاوز فاتورة الحرب محطات الوقود، إذ يؤدي ارتفاع أسعار الطاقة إلى زيادة تكاليف النقل والتصنيع والزراعة، وينعكس تدريجياً على أسعار السلع الغذائية. ووفق توقعات البنك الدولي في تشرين الأول 2026، يُنتظر ارتفاع أسعار السلع الأساسية العالمية بنحو 23% خلال العام، مع زيادة أسعار الطاقة بنسبة 32%، في ظل اضطراب الإمدادات وارتفاع تكاليف الشحن والأسمدة وتأثيرات الظروف المناخية.
وتزداد المخاطر مع ارتباط تجارة الحبوب والأسمدة بممرات بحرية حساسة، أبرزها البحر الأسود ومضيق هرمز. فاستمرار التوترات لا يهدد تدفق النفط وحده، بل يرفع أيضاً تكلفة تأمين الغذاء ويزيد صعوبة وصوله إلى الأسواق الأكثر اعتماداً على الاستيراد. وتشير هذه التطورات إلى أن أزمة الطاقة قد تتحول إلى موجة تضخم أوسع، تتجاوز آثارها الدول المشاركة في الصراع.
صدمة الإمدادات وإعادة توزيع المكاسب
يمثل مضيق هرمز أحد أبرز عناصر هشاشة سوق الطاقة العالمية، نظراً لأهميته في نقل النفط والغاز. وقد أظهرت تقديرات البنك الدولي أن اضطرابات الحرب أدت إلى تراجع الإمدادات النفطية العالمية بنحو عشرة ملايين برميل يومياً في المرحلة الأولى من الأزمة، قبل أن تبدأ الأسواق باستعادة جزء من تدفقاتها.
وفي المقابل، أشارت وكالة الطاقة الدولية في تقرير تشرين الثاني 2026 إلى ارتفاع الإمدادات العالمية خلال تشرين الأول إلى نحو 105.4 ملايين برميل يومياً، مع تعافي الصادرات الخليجية، رغم استمرار المخاطر الأمنية والملاحية. ويعني ذلك أن الأسواق قد تشهد تحسناً نسبياً من دون أن تتخلص من تقلباتها، خصوصاً إذا تجدد استهداف المنشآت أو تعطلت حركة الناقلات.
ولا تقتصر المخاطر على نقص المعروض، بل تشمل أيضاً احتمال تباطؤ النمو العالمي إذا استمر ارتفاع أسعار الطاقة. فزيادة تكاليف الإنتاج والنقل تقلص القدرة الشرائية، وتضغط على الاستهلاك والاستثمار، وقد تدفع بعض الاقتصادات إلى خفض الإنفاق وتأجيل المشاريع.
سوريا أمام اختبار الطاقة والغذاء
تبدو سوريا من الاقتصادات الأكثر حساسية لهذه التطورات، بسبب اعتمادها الكبير على استيراد الطاقة والغذاء، ومحدودية مواردها المالية والإنتاجية. ويشير تقييم البنك الدولي للاقتصاد السوري إلى أن الواردات غطت خلال الفترة 2011–2021 نحو نصف الاستهلاك المحلي من النفط وقرابة ثلث استهلاك الحبوب، ما يوضح مدى ارتباط السوق المحلية بالتقلبات الخارجية.
وتتضاعف هذه الحساسية مع فجوة الإنتاج النفطي المحلي وارتفاع احتياجات الاستيراد. فكل زيادة في أسعار الوقود تنعكس على النقل والكهرباء والزراعة والصناعة، ثم تنتقل إلى أسعار السلع الأساسية، بما يضعف القوة الشرائية للأسر ويزيد الضغوط المعيشية.
وفي هذا السياق، يأتي قرار تخفيض سعر المازوت بنحو 14% في 15 تشرين الثاني 2026 ضمن الإجراءات الرامية إلى تخفيف أعباء الطاقة. غير أن استدامة هذا الأثر تتطلب إلى جانب السياسة السعرية تحسين كفاءة توزيع المشتقات، وتنويع مصادر الاستيراد، وتعزيز الإنتاج المحلي، وتأمين احتياطيات استراتيجية تقلل التعرض للصدمات الخارجية.
مكاسب مؤقتة ومخاطر ممتدة
رغم الأرباح الاستثنائية التي تحققها بعض شركات الطاقة، فإن استمرار الأزمة قد يحمل نتائج عكسية على المدى الطويل، مع احتمالات تباطؤ النمو العالمي وتراجع الطلب على الوقود وتسارع الاستثمار في مصادر الطاقة البديلة. وتشير توقعات البنك الدولي إلى إمكانية تراجع أسعار السلع الأساسية في 2027 إذا تحسنت الإمدادات وانحسرت الاضطرابات، لكن ذلك يظل مرتبطاً بمسار التصعيد والتسوية السياسية.
ختاما تكشف الحرب عن تفاوت واضح في توزيع مكاسب الأزمات وخسائرها؛ فبينما تستطيع الشركات الكبرى استثمار اضطرابات الأسواق لتحقيق عوائد مرتفعة، تتحمل الدول المستوردة، خصوصاً ذات الاقتصادات الهشة، كلفة ارتفاع الطاقة والغذاء وتراجع القدرة الشرائية. وبالنسبة إلى سوريا، لا يكمن التحدي في تجاوز موجة الغلاء الحالية فحسب، بل في بناء قدرة اقتصادية أكثر مرونة تحمي احتياجاتها الأساسية من تقلبات الصراعات الدولية.