النسخة العالمية
الربع الرابع يضع هوامش البنوك السعودية أمام تحديات جديدة
تاريخ النشر:
 الاقتصادية
تدخل البنوك السعودية الربع الرابع وسط تحديات جديدة قد تحد من مكاسب هامش صافي الفوائد التي تحققت خلال الأشهر الماضية. فبينما رفع القطاع هامشه الفصلي إلى 3.01%، تشير مكالمات الأرباح إلى ارتفاع تكلفة الأموال لدى بعض البنوك. في المقابل، تحتاج عوائد القروض إلى وقت أطول لمواكبة هذا التغير.
ولا تتعلق المخاطر باحتمال تراجع الهوامش وحده، بل بقدرة البنوك على مواصلة نمو الأرباح بعدما تباطأت وتيرتها إلى 4.8% في الربع الثالث، وتختلف قدرة كل بنك على مواجهة الضغوط بحسب تركيبة ودائعه، وسرعة إعادة تسعير التمويلات، وتكلفة المخاطر الائتمانية.مكالمات الأرباح تكشف أين تتركز ضغوط التمويل
رفع البنك المركزي السعودي سعر إعادة الشراء 25 نقطة أساس إلى 4.5% في سبتمبر، لكن سايبور لـ3 أشهر ارتفع 79 نقطة أساس بين مطلع يوليو ونهاية سبتمبر. ويشير هذا الفارق إلى أن ضغوط السيولة تجاوزت أثر تغير الفائدة الرسمية وحده.
خلال الربع الثالث، زادت تمويلات البنك الأهلي 18.5 مليار ريال، بينما تراجعت ودائعه 28 مليارا. وهذا يعني اتساع الفجوة بين تغير التمويلات والودائع بنحو 46.5 مليار ريال خلال 3 أشهر. واستخدم البنك التمويل بين البنوك ضمن إدارته للسيولة، دون أن تمثل الفجوة بالضرورة حجم الاقتراض الإضافي.
وتكشف بيانات البنك الأهلي سبب توقعاته لضغوط جديدة؛ فقد انخفضت تكلفة أمواله 33 نقطة أساس خلال الأشهر التسعة الأولى مقارنة بالفترة المماثلة. في المقابل، تراجعت عوائد أصوله 20 نقطة، ما دعم الهامش خلال الفترة الماضية.
لكن الإدارة تتوقع ضغوطا إضافية في الربع الرابع، لأن تكلفة الالتزامات تستجيب لارتفاع الفائدة أسرع من عوائد الأصول.
وقد يستغرق تسعير بعض القروض فصلين أو ثلاثة قبل أن تلحق عوائدها بتكلفة الأموال، وهذا يعني احتمال تحمل البنك تكلفة التمويل الجديدة قبل استفادته الكاملة من إعادة تسعير الأصول.
أما الراجحي، فيتوقع استمرار ارتفاع تكلفة الأموال خلال الربع الرابع مقارنة بالثالث، رغم احتفاظه بمستهدف تحسن الهامش السنوي بين 30 و40 نقطة أساس.
ولا يتعارض التوجهان؛ إذ يستطيع المصرف تسجيل تحسن سنوي رغم احتمال تراجع الهامش في ربع منفرد.
فيما يقدم الإنماء صورة مختلفة، إذ حسن توقعه السنوي للهامش إلى انخفاض يراوح بين 0 و5 نقاط أساس، لكنه رفع توقع تكلفة المخاطر إلى 55–65 نقطة أساس.
وفي المقابل، خفض الجزيرة توقع هامشه السنوي إلى 2%–2.04%، لكنه خفض أيضا تقدير تكلفة المخاطر إلى 30–35 نقطة أساس.
وتكشف هذه التوجيهات أن الضغوط لا تتوزع بالتساوي، فقد يواجه بنك ارتفاع تكلفة التمويل، بينما تصبح المخصصات العامل الأكثر تأثيرا في أرباح بنك آخر. استمرار تعافي هامش صافي الفوائد لقطاع البنوك للفصل الرابع بعد بلوغه أدنى مستوى في 4 أعوام على الأقل هامش صافي الفوائد للبنوك -02
هامش صافي الفوائد يتعافى من قاع 2025
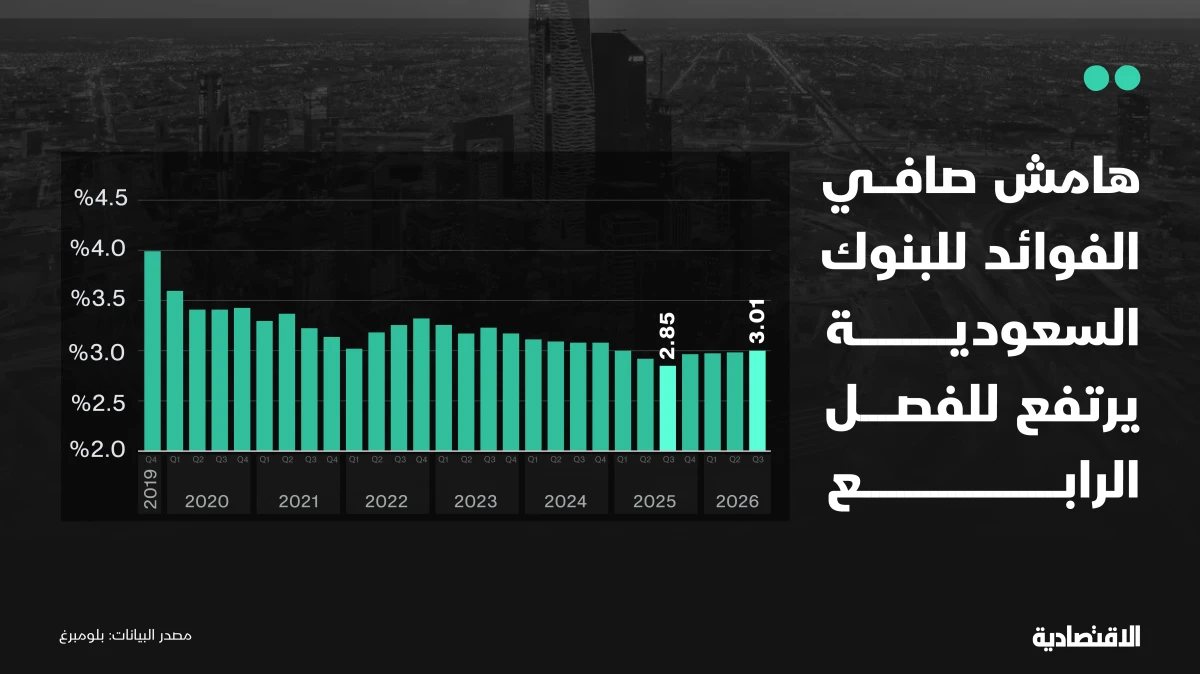
بعد سنوات من التقلب مع تغير أسعار الفائدة، تحسن هامش صافي الفوائد المجمع إلى 3.01% في الربع الثالث، مقابل 2.85% قبل عام، وهي أدنى قراءة خلال 4 أعوام على الأقل. لكن هذا التعافي لا يعني انتهاء الضغوط، خصوصا مع تزايد اعتماد البنوك على الودائع الأعلى تكلفة.
جاءت هذه التحذيرات بعد تحسن الهامش المجمع إلى 3.01% في الربع الثالث 2026، مقابل 2.85% قبل عام، وهي أدنى قراءة خلال أربعة أعوام على الأقل، بحسب بيانات بلومبرغ.
لكن التعافي الأخير لا يعني زوال الضغوط المرتبطة بمصادر التمويل، خاصة مع تغير تركيبة الودائع خلال السنوات الماضية، والاعتماد على الودائع الأعلى تكلفة.
فقد تراجعت حصة الودائع تحت الطلب للبنوك السعودية من 64.6% في 2021 إلى 45.7% في سبتمبر 2026، بحسب بيانات بلومبرغ.
في المقابل، ارتفعت حصة الودائع لأجل والادخارية إلى 46.1%، ما يزيد أهمية تكلفة استقطاب الأموال والاحتفاظ بها.5 نقاط قد توقف النمو الفصلي لدخل التمويل
بحسب وحدة التحليل المالي في "الاقتصادية" فإن نمو الأصول وحده قد لا يكفي لتعويض انخفاض محدود في هامش صافي الفوائد.
فاستنادا إلى دخل تمويلي بلغ 33.4 مليار ريال في الربع الثالث، يمكن أن يرتفع الدخل إلى نحو 33.9 مليار في الربع الرابع إذا نمت الأصول المدرة للعائد 1.5%، مع ثبات الهامش.
لكن انخفاض الهامش 5 نقاط أساس يخفض الدخل إلى نحو 33.3 مليار ريال، أقل قليلا من الربع الثالث. وإذا بلغ الانخفاض 10 نقاط أساس، فقد يتراجع الدخل إلى 32.8 مليار ريال، رغم نمو الأصول المفترض.
وتحتاج البنوك إلى نمو متوسط أصولها المدرة للعائد بنحو 1.7% لتعويض انخفاض الهامش 5 نقاط أساس، أو 3.4% لتعويض 10 نقاط.
وعلى أساس سنوي، تشير السيناريوهات إلى تباطؤ نمو دخل التمويل من 11.4% في الربع الثالث إلى 7.1% مع ثبات الهامش، أو 5.3% إذا انخفض خمس نقاط أساس، مع افتراض نمو الأصول 1.5% في جميع الحالات.
وتزداد حساسية الأرباح للمخصصات، فارتفاعها 10% عن مستوى الربع الثالث البالغ 2.84 مليار ريال يضيف نحو 284 مليون ريال إلى الأعباء الائتمانية.
ومع انخفاض الهامش 5 نقاط أساس، يتراجع الربح المحسوب قبل الزكاة والبنود الأخرى بنحو 350 مليون ريال فصليا، بافتراض ثبات المصروفات والإيرادات الأخرى.فجوة تقارب 1.5 نقطة مئوية ما تعكس اختلاف تكلفة الأموال وعوائد التمويلات بين البنوك السعودية أعلى وأدنى هامش فوائد -02
الراجحي الأعلى والجزيرة الأقل.. والربحية لا تتبع الهامش وحده
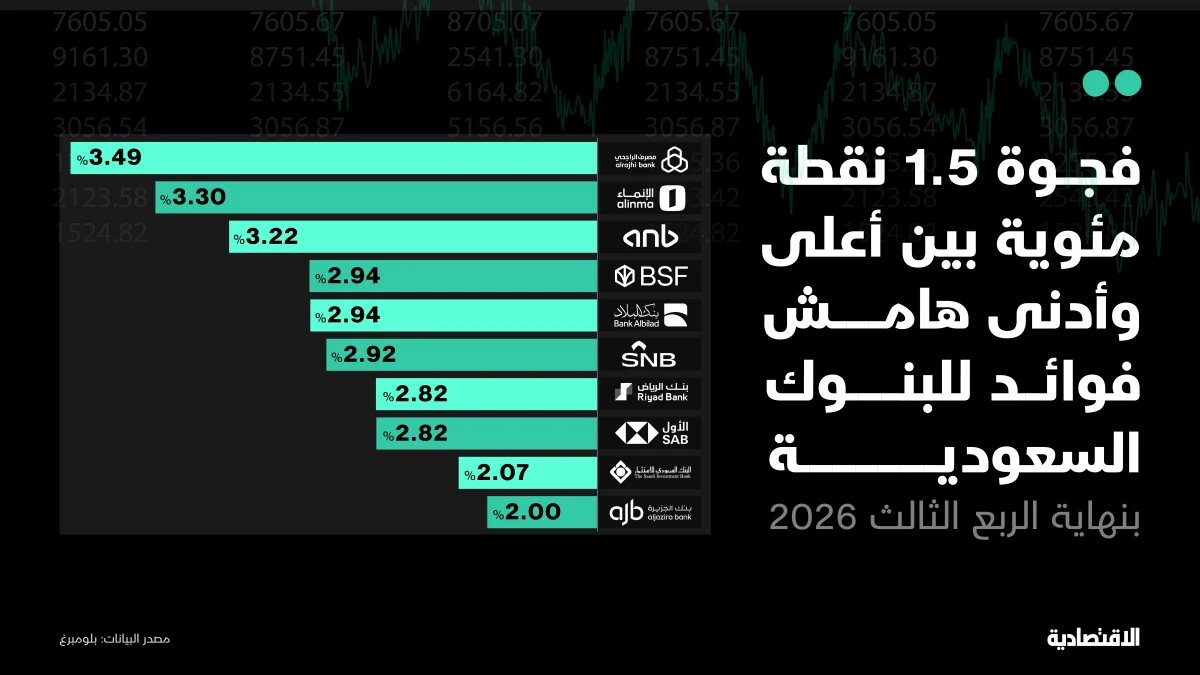
تصدر الراجحي البنوك السعودية بهامش فصلي بلغ 3.49% في الربع الثالث، مقابل 2% لدى الجزيرة، بفارق يقارب 149 نقطة أساس، بحسب بيانات بلومبرغ.
وتمثل الحسابات الجارية والادخارية نحو 61% من ودائع الراجحي، مقارنة بنحو 45% لدى الجزيرة، ما يمنح الأول قاعدة تمويل أقل تكلفة نسبيا.
لكن ارتفاع الهامش لا يترجم بالكامل إلى صافي الربح، فقد نما دخل التمويل لدى الراجحي 18.1%، مقابل نمو الأرباح 11.7%، مع ارتفاع المخصصات نحو 49.5%.
وعلى الجانب الآخر، نمت أرباح الجزيرة نحو 18% إلى 472 مليون ريال رغم امتلاكه أدنى هامش بين البنوك.
وتظهر نتائج القطاع المصرفي المفارقة نفسها، فقد زاد صافي دخل التمويل 3.42 مليار ريال سنويا، لكن انخفاض الدخل غير التمويلي وارتفاع المصروفات والمخصصات استوعب نحو 69% من هذه الزيادة. ولذلك تباطأ نمو الأرباح المجمعة إلى 4.8%، رغم تحسن الهامش وارتفاع حجم الأعمال.
وفي الربع الرابع، ستتوقف قدرة البنوك على حماية هوامشها على تكلفة الأموال وسرعة إعادة تسعير القروض دون إضعاف نمو التمويلات. أما اتجاه الأرباح فلن تحدده الهوامش وحدها، فقد تعوض المخصصات المنخفضة ضغط الدخل لدى بنك، بينما تستهلك المخصصات المرتفعة مكاسب بنك آخر.