النسخة العالمية
أزيد من 107 مليارات درهم فاتورة الطاقة.. التبعية للاستيراد تضع أمن التزود والقدرة الشرائية على المحك
تاريخ النشر:
 كيفاش
أزيد من 107 مليارات درهم فاتورة الطاقة.. التبعية للاستيراد تضع أمن التزود والقدرة الشرائية على المحك
كشف التقرير الصادر عن “مركز الاستشراف الاقتصادي والاجتماعي” أن الفاتورة الطاقية للمغرب بلغت حوالي 107.56 مليار درهم سنة 2025 في ظل استهلاك وطني وصل إلى 12.867 مليون طن من المنتجات النفطية، مما يعيد إلى الواجهة النقاش حول مستقبل قطاع تكرير النفط بالمملكة.
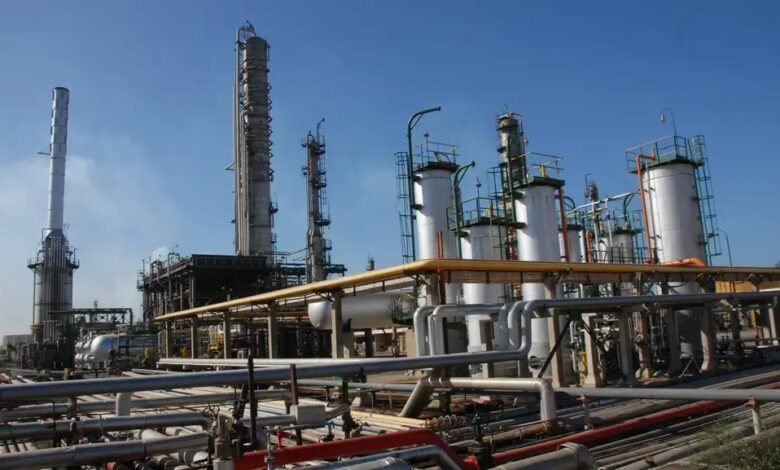
وأبرز التقرير أن هذا الواقع يعكس انتقال المغرب، منذ توقف مصفاة “سامير” بالمحمدية في غشت 2015 وصدور حكم التصفية القضائية بحقها سنة 2016، من نموذج يعتمد على استيراد النفط الخام وتكريره محليا، إلى منظومة تعتمد بصورة شبه كاملة على استيراد المنتجات النفطية المكررة والجاهزة للاستهلاك.
كما توقف التقرير عند الطاقة التكريرية السابقة لمصفاة “سامير”، مبرزا أنها كانت تبلغ حوالي 200 ألف برميل يوميا (ما يقارب 10 ملايين طن سنويا)، أي ما يعادل نظريا نحو 78% من حجم الاستهلاك الوطني لسنة 2025.
واستند في ذلك إلى دراسة مشتركة لمنظمة التعاون الاقتصادي والتنمية والوكالة الدولية للطاقة (2014) أفادت بأن تحديث المصفاة وإدخال وحدة التكسير الهيدروجيني مكّن من رفع حصة الغازوال في الإنتاج من 36% إلى أكثر من 50%، مع إمكانية تغطية أكثر من ثلاثة أرباع الطلب الوطني على الغازوال والبنزين، وإنتاج نحو 195% من الطلب على وقود الطائرات، مقابل تغطية محدودة لغاز البترول المسال في حدود 5%.
تنامي الاستهلاك وهيمنة الغازوال على الواردات
ورصد التقرير، استنادا إلى معطيات وزارة الانتقال الطاقي والتنمية المستدامة، ارتفاع حجم السوق المغربية للمنتجات النفطية من 11.695 مليون طن سنة 2023 إلى 12.867 مليون طن سنة 2025. وبيّن أن الغازوال يستحوذ على الحصة الأكبر بحوالي 6.694 ملايين طن (نحو 52% من إجمالي الاستهلاك)، يليه غاز البوتان بحوالي 2.757 مليون طن، ثم الفيول بحوالي 1.183 مليون طن، ووقود الطائرات بحوالي 1.022 مليون طن، والبنزين الممتاز بحوالي 878 ألف طن، والبروبان بحوالي 333 ألف طن.
وعلى مستوى الواردات، سجلت أرقام سنة 2025 استيراد نحو 6.857 ملايين طن من الغازوال (وهو رقم يتجاوز الاستهلاك السنوي المسجل بفعل اختلاف توقيت الاستيراد وتكوين المخزونات وإعادة التصدير)، و2.629 مليون طن من البوتان، و1.395 مليون طن من وقود الطائرات، و1.233 مليون طن من الفيول، و892 ألف طن من البنزين الممتاز، و345 ألف طن من البروبان.
ولفت التقرير إلى أن تراجع الفاتورة الطاقية للمغرب بنسبة 5.5% سنة 2025 (مقارنة بـ 113.98 مليار درهم سنة 2024) يعود أساسا إلى انخفاض الأسعار الدولية بنسبة 14.5%، في حين ارتفعت الكميات المستوردة من الغازوال وزيت الوقود بنسبة 5.6%. كما بلغت قيمة واردات الغازوال والبنزين معا حوالي 47.1 مليار درهم (منها 46.4 مليار درهم للغازوال وحده) رغم ارتفاع كمياتهما المستوردة بنسبة 6.7% لتصل إلى نحو 6.9 ملايين طن.
قدرات التخزين: الفارق بين الطاقة الاستيعابية والمخزون الفعلي
نقل التقرير عن معطيات قدمتها وزيرة الانتقال الطاقي والتنمية المستدامة أمام مجلس النواب في 3 نونبر 2026، أن القدرات الوطنية لتخزين المواد البترولية تجاوزت 3.2 ملايين متر مكعب، موزعة بين حوالي 2.4 مليون متر مكعب للمنتجات السائلة (بارتفاع 129% بين 2009 و2026) و805 آلاف متر مكعب من المنتجات الغازية (بارتفاع 127% خلال الفترة نفسها)، وتتركز بنسبة 90% للمنتجات السائلة و91% للغازية في المنشآت المينائية.
ونبّه التقرير إلى ضرورة التمييز بين الطاقة الاستيعابية للخزانات والمخزون الفعلي المتوفر، في ظل القانون رقم 09-71 الذي يحدد مخزونا أمنيا يعادل 60 يوما من الاستهلاك.
وأفاد بأن القدرات التخزينية المتاحة تسمح نظريا بتغطية 94 يوما للبنزين الممتاز، و87 يوما للفيول، و77 يوما للغازوال، و61 يوما لوقود الطائرات، مقابل 58 يوما لغاز البوتان (بعجز يومين)، مقارنة بإعلان حكومي بتاريخ 30 شتنبر 2026 أفاد بأن المخزون الفعلي من غاز البوتان والغازوال يتراوح بين 40 و60 يوما، إلى جانب برنامج استثماري لإضافة أكثر من 1.7 مليون متر مكعب في أفق 2030 منها أكثر من 700 ألف متر مكعب قبل نهاية 2027.
الكلفة الاقتصادية ومخاطر التبعية للخارج
وتطرق التقرير إلى انعكاسات غياب التكرير المحلي، حيث يواجه الاقتصاد المغربي مستويين من المخاطر الخارجية هما تقلبات أسعار النفط الخام وتقلبات هوامش التكرير الدولية، وينتقل أثر ارتفاع المحروقات إلى كلفة النقل والمواد الغذائية والخدمات والقدرة الشرائية للأسر والمقاولات الصغيرة والمتوسطة، فضلا عن فقدان القيمة المضافة الصناعية وفرص الاستثمار والتشغيل في التكرير والبتروكيماويات والمواد الأولية للبلاستيك والأسمدة.
كما أشار إلى بروز السعودية وإسبانيا والولايات المتحدة والهند وإيطاليا كأبرز مصادر المنتجات المكررة للمغرب سنة 2025، وهو ما يتقاطع مع تقرير صندوق النقد الدولي (مارس 2026) حول تركز حصة مهمة من الواردات في دول الخليج وأوروبا، لافتا أيضا إلى فقدان الاستفادة من حوالي مليوني متر مكعب من طاقات التخزين المرتبطة بمنشآت “سامير” منذ توقفها وفق تقرير للوكالة الدولية للطاقة (2019)، وإلى استحواذ الشركات التسع الكبرى للتوزيع بالجملة على 81% (1.27 مليون طن) من القدرة التخزينية للغازوال والبنزين البالغة 1.57 مليون طن سنة 2025.
ثلاثة سيناريوهات ومقاربة مركبة للحل
واستعرض التقرير ثلاثة سيناريوهات رئيسية مطروحة لمعالجة هذا الإشكال، قبل أن يدعو إلى مقاربة مركبة:
إعادة تأهيل وتشغيل مصفاة “سامير”:
ويستند هذا الخيار إلى أصول صناعية قائمة بالمحمدية بطاقة اسمية تصل إلى 200 ألف برميل يوميا، مع تداول تقديرات تتراوح بين 300 و350 مليون دولار لتأهيل بعض الوحدات أو تصل إلى 750 مليون دولار (نحو 7.5 مليارات درهم) حسب نطاق الأشغال، لكنها تظل غير نهائية وتفتقر لخبرة مستقلة منشورة بعد أكثر من عشر سنوات من التوقف، كما يظل هذا المسار مشروطا بتسوية وضعية التصفية القضائية وإيجاد مستثمر قادر، وهو ما أكدت فيه وزيرة الانتقال الطاقي، شرفات أفيلال، في 5 نونبر 2026 تعقيد الملف واستبعاد استئناف النشاط في المدى القريب أو قبل نهاية السنة.
إنشاء مصفاة جديدة (100 إلى 150 ألف برميل يوميا):
ويتيح هذا الخيار تصميم منشأة حديثة بتقنية التحويل العميق وربطها بقطب بتروكيماوي لتعزيز إنتاج مشتقات كالغازوال، لكن كلفته الرأسمالية مرتفعة، حيث تشير تقديرات دولية إلى نحو 3 مليارات دولار لمصفاة بسيطة بطاقة 100 ألف برميل يوميا، وأكثر من 6 مليارات دولار لمصفاة معقدة بطاقة 160 ألف برميل في السياق الأوروبي، مقابل مشروع أُعلن عنه في النيجر في غشت 2026 بطاقة 100 ألف برميل وكلفة 1.9 مليار دولار، مع ضرورة مراعاة تطور الطلب في ظل الطاقات المتجددة والنقل الكهربائي وإمكانية التصدير نحو الأسواق الإفريقية.
مواصلة الاستيراد مع تعزيز التخزين وتنظيم السوق:
ويعتمد هذا الخيار على شبكة تضم 38 شركة مرخصة للاستيراد، و40 شركة للتوزيع، و3790 نقطة بيع، مدعومة ببرنامج استثماري حكومي بنحو 6 مليارات درهم (وفق معطيات ماي 2026) لإضافة أكثر من 1.7 مليون متر مكعب من التخزين بحلول 2030، واستغلال جزء من خزانات “سامير” منذ 2023، لكنه يبقي البلاد عرضة للصدمات الخارجية وفاقدة للقيمة المضافة للتكرير، مما يتطلب تعزيز الشفافية والمنافسة واستثمار مشاريع كالناظور غرب المتوسط.
وخلصت التقرير ذاته إلى أن المقاربة الأكثر واقعية تتمثل في إطلاق تقييم وطني مستقل ومتكامل يشمل خبرة تقنية ومالية وقانونية وبيئية لمصفاة “سامير” ومقارنتها بجدوى إنشاء مصفاة جديدة عبر سيناريوهات مالية تمتد لعشر سنوات على الأقل، مع مواصلة توسيع التخزين الاستراتيجي وتنويع مصادر التزود وربط سياسة التكرير بالاستراتيجية الطاقية الشاملة (الطاقات المتجددة، النجاعة الطاقية، والهيدروجين الأخضر) لتعزيز السيادة الاقتصادية والأمن الطاقي للمملكة.
السمات ذات صلة
أمن التزود التبعية للاستيراد القدرة الشرائية فاتورة الطاقة