
 النسخة العالمية
هذه أبرز التدابير والتعديلات التي صادق عليها مجلس النواب ضمن مشروع قانون مالية 2027
تاريخ النشر:
 العمق المغربي
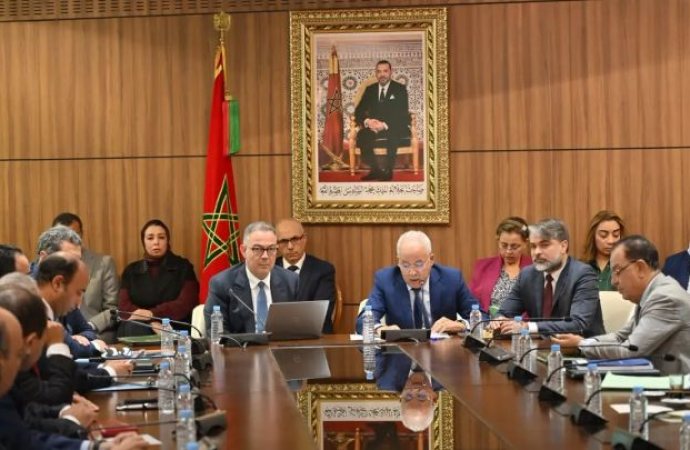
استعرض فوزي لقجع، وزير الاقتصاد والمالية والنجاعة العمومية، أمام لجنة المالية والتخطيط والتنمية الاقتصادية بمجلس المستشارين، أبرز التدابير الجبائية والجمركية والمختلفة التي صادق عليها مجلس النواب في إطار مشروع قانون المالية لسنة 2027، والتي تشمل تعديلات على الضرائب والرسوم الجمركية، وإجراءات تحفيزية للاستثمار والإنتاج الوطني، فضلا عن تدابير مرتبطة بتنظيم كأس العالم لكرة القدم 2030.
وتهم هذه التدابير، التي قدمها لقجع ضمن اجتماع للجنة البرلمانية أمس الثلاثاء، مراجعة الضريبة على الشركات والضريبة على الدخل، وتوسيع بعض الإعفاءات الضريبية، وتغيير الرسوم المفروضة على عدد من المنتجات، إلى جانب إحداث آليات جديدة تروم إدماج القطاع غير المهيكل في الاقتصاد المنظم وتحسين الامتثال الضريبي.
رفع الضريبة على شركات المحروقات وتوسيع الإعفاء من الضريبة على الدخل
على مستوى الضريبة على الشركات، تضمنت التدابير المصادق عليها رفع السعر من 35 إلى 40 في المائة بالنسبة للشركات التي تزاول أنشطة استيراد وتوزيع المواد الهيدروكاربورية، والتي يساوي صافي أرباحها أو يفوق 100 مليون درهم. كما تم التنصيص على إمكانية توزيع إعانات الاستثمار المخصصة لاقتناء الأصول الأخرى غير القابلة للاهتلاك على مدى عشر سنوات محاسبية، على غرار ما هو معمول به بالنسبة للأراضي.
وفي ما يتعلق بإصلاح الضريبة على الدخل، نصت التدابير الجديدة على مراجعة تدريجية لأشطر وأسعار الجدول التصاعدي خلال الفترة الممتدة من 2027 إلى 2031، بهدف رفع الشريحة الأولى المعفاة من الضريبة على الدخل السنوي من 40 ألفا إلى 60 ألف درهم، وتقليص عدد الأشطر الخاضعة للضريبة من خمسة إلى ثلاثة أشطر.
وبموجب هذا الإصلاح، سيتم اعتماد أسعار تصاعدية محددة في 10 و20 و30 في المائة، مع تخفيض السعر الهامشي المطبق على الشطر الأخير من 37 إلى 30 في المائة، في أفق سنة 2031.
وشملت التعديلات أيضا رفع رقم الأعمال السنوي الذي يخضع ما زاد عنه للضريبة على الدخل عن طريق الحجز في المنبع من 80 ألفا إلى 100 ألف درهم، بالنسبة للخدمات التي يقدمها الخاضعون للضريبة وفق نظام المساهمة المهنية الموحدة والمقاولون الذاتيون لفائدة الزبون نفسه، مع تخفيض السعر الإبرائي المطبق من 30 إلى 20 في المائة، ابتداء من سنة 2027.
كما تقرر تخفيض السعر الخاص المطبق عن طريق الحجز في المنبع من 30 إلى 20 في المائة بشكل تدريجي بين 2027 و2031، بالنسبة لباقي المكافآت والتعويضات التي تدفعها المنشآت لأشخاص ليسوا من مأجوريها، مع التنصيص على الطابع الإبرائي لهذا السعر.
ومن بين الإجراءات الأخرى، رفع مبلغ التعويض الشهري الإجمالي عن التدريب المدفوع الذي يستفيد منه المتدربون لدى منشآت القطاع الخاص والمعفى من الضريبة على الدخل، من 6 آلاف إلى 8 آلاف درهم، فضلا عن رفع سقف عمليات تفويت العقارات المحققة خلال السنة والمعفاة من الضريبة على الدخل برسم الأرباح العقارية من 140 ألفا إلى 200 ألف درهم.
كما تضمنت التعديلات ملاءمة أجل التصريح بالأرباح الناشئة عن رؤوس الأموال المنقولة مع أجل الأداء المنصوص عليه في قانون المالية لسنة 2026، وذلك عبر إيداع التصريح إلكترونيا لدى إدارة الضرائب خلال الشهر الموالي للشهر الذي تم فيه التفويت، عوض فاتح أبريل من السنة الموالية.
ورفع المبلغ الإجمالي السنوي للدخول العقارية المعفى من إلزامية الحجز في المنبع من 40 ألفا إلى 60 ألف درهم، إلى جانب إعادة العمل بالتدبير الانتقالي الرامي إلى تشجيع العاملين في القطاع غير المهيكل على الاندماج في الاقتصاد المنظم، من خلال الكشف عن هويتهم لأول مرة لدى إدارة الضرائب والتسجيل في جدول الرسم المهني، دون إخضاعهم للمتابعة عن السنوات السابقة.
وسيطبق هذا الإجراء خلال الفترة الممتدة من فاتح يناير 2027 إلى 31 دجنبر 2028، على أن تفرض الضريبة على المعنيين بناء على الدخول المكتسبة والعمليات المنجزة ابتداء من تاريخ الكشف عن هويتهم.
إعفاءات ضريبية جديدة وتعديلات على الضريبة على القيمة المضافة
وفي ما يخص الضريبة على القيمة المضافة، تضمنت التدابير المصادق عليها الإعفاء الدائم من هذه الضريبة على عمليات استيراد الحيوانات الحية من فصائل الأبقار والأغنام والماعز والجمال، ولحومها وأحشائها الطرية أو المجمدة، بهدف ضمان تموين السوق الوطنية وتخفيض تكلفة الاستيراد التي تنعكس على الأسعار التي يتحملها المستهلك.
كما تقرر تقليص مدة صلاحية شهادة إثبات الوضعية الجبائية السليمة من ستة أشهر إلى 30 يوما، أخذا بعين الاعتبار التغيرات التي يمكن أن تطرأ على الوضعية الجبائية للملزمين بشكل شهري.
وشملت التعديلات أيضا توضيح كيفية تطبيق نظام التصفية الذاتية للضريبة على القيمة المضافة، من خلال التنصيص على ضرورة التصريح بالضريبة وأدائها بشأن مشتريات النفايات الصناعية الجديدة والمعادن والمواد الأخرى المستعملة، بالنسبة للتجار الذين يعهدون إلى مقاولات أخرى، في إطار المناولة، بإنجاز عمليات تحويل هذه المواد صناعيا.
وفي السياق ذاته، تم اعتماد آلية مبسطة لاسترداد الضريبة على القيمة المضافة المحجوزة في المنبع، عندما يتعذر خصم المبلغ المحجوز من الضريبة المستحقة فعليا على المورد، وذلك عبر تمكين المعنيين من استرداد الفائض غير المستنزل بناء على طلب يقدم بعد انصرام ربع السنة الذي تمت خلاله معاينة هذا الفائض.
وبالنسبة للملزمين الخاضعين لنظام الإقرار الشهري، نص تعديل على إمكانية إيداع طلبات الاسترداد مباشرة بعد انصرام الشهر الذي تمت خلاله معاينة الفائض.
كما أقرت التدابير نظاما خاصا واختياريا للخضوع للضريبة على القيمة المضافة لفائدة تجار العقارات المبنية الراغبين في الاستفادة من الحق في خصم الضريبة التي تحملوها بشأن المصاريف والنفقات المرتبطة بعمليات ترميم العقارات أو تجديدها أو إصلاحها.
تغييرات في واجبات التسجيل والتمبر ورفع رسوم السيارات الفاخرة
وعلى مستوى واجبات التسجيل، تضمنت التعديلات توضيح كيفية احتساب الرسوم المستحقة عند طلب تسجيل العقود التي تقادمت الواجبات المرتبطة بها، من خلال اعتماد التعريفة النسبية الجاري بها العمل بتاريخ إجراء التسجيل، وفق طبيعة العقد ومضمونه، دون تطبيق الذعائر والزيادات عن التأخير.
كما تم التنصيص على إخضاع هذه العقود لأداء الواجبات المستحقة داخل الآجال المعمول بها حاليا، ابتداء من تاريخ تقديم طلب تسجيلها، إلى جانب تعميم شهادة تسجيل العقود على مختلف العقود والاتفاقات المسجلة لدى الإدارة الجبائية.
وشملت الإجراءات أيضا الإعفاء من واجبات التسجيل بالنسبة لعقود تخفيض رأسمال الشركات أو المجموعات ذات النفع الاقتصادي، عندما يكون هذا التخفيض معللا بالخسائر، أو ينتج عنه توزيع مبالغ نقدية لفائدة الشركاء أو أعضاء المجموعات المذكورة، بحسب مساهمة كل واحد منهم.
وفي إطار تعزيز مراقبة الوضعية الجبائية للعقارات، تم التنصيص على تضمين مراجع الشهادة المسلمة من مصالح التحصيل، التي تثبت أداء الضرائب والرسوم المثقلة بها العقارات، ضمن العقود والنموذج الذي تعده الإدارة عند نقل الملكية، مع إقرار جزاءات في حالة عدم إدراج هذه المراجع ضمن المعلومات المصرح بها إلكترونيا.
أما بخصوص واجبات التمبر، فقد أقرت التعديلات مراجعة نسب الرسم النسبي المفروض على السيارات الفاخرة عند تسجيلها لأول مرة بالمغرب أو عند تعشيرها إذا كانت مستوردة، مع استثناء السيارات المستوردة من طرف أصحاب امتياز بيع السيارات المعتمدين.
وبموجب هذه المراجعة، تم الإبقاء على نسبة 5 في المائة بالنسبة للسيارات التي تتراوح قيمتها بين 400 ألف و600 ألف درهم دون احتساب الضريبة على القيمة المضافة، مقابل رفع النسبة من 10 إلى 12 في المائة بالنسبة للسيارات التي تتراوح قيمتها بين 600.001 و800 ألف درهم.
كما ارتفعت النسبة من 15 إلى 18 في المائة بالنسبة للسيارات التي تتراوح قيمتها بين 800.001 ومليون درهم، ومن 20 إلى 25 في المائة بالنسبة للسيارات التي تفوق قيمتها مليون درهم، دون احتساب الضريبة على القيمة المضافة.
تسبيق ضريبي بنسبة 3% على البضائع المستوردة لإدماج القطاع غير المهيكل
وفي إطار التدابير المشتركة الرامية إلى توسيع الوعاء الضريبي وإدماج الأنشطة غير المهيكلة في الاقتصاد المنظم، تمت المصادقة على إحداث تسبيق برسم الضريبة على الشركات والضريبة على الدخل المهني، يؤديه التجار الذين يستوردون بضائع موجهة للبيع على حالها.
وسيطبق هذا التسبيق عند أداء الرسوم الجمركية على البضائع المعنية خلال 36 شهرا الأولى ابتداء من تاريخ أول عملية استيراد، على أن يصبح، بعد انصرام هذه المدة، مقتصرا على المقاولات المستوردة التي لا تقدم لمصالح إدارة الجمارك شهادة تثبت سلامة وضعيتها الجبائية، لا يتجاوز تاريخ إصدارها 30 يوما.
وحدد سعر هذا التسبيق في 3 في المائة من القيمة الجمركية للبضائع المعتمدة أساسا لاحتساب الرسوم الجمركية، على أن يؤدى تلقائيا لدى قابض الجمارك الذي يتولى تحويله مباشرة إلى المحاسبين العموميين التابعين للخزينة العامة للمملكة. واستثنت التدابير المذكورة البضائع المستوردة في إطار الأنظمة الاقتصادية الجمركية، فضلا عن أموال الاستثمار المستوردة.
كما تضمنت الإجراءات تكريس الإيداع البنكي باعتباره وسيلة أداء مقبولة ضريبيا، على غرار الشيك المسطر غير القابل للتظهير والكمبيالات والأداء عبر الوسائل المغناطيسية والتحويل البنكي والوسائل الإلكترونية والمقاصة مع الديون المستحقة على الشخص نفسه.
وفي ما يتعلق بتحسين مساطر تسوية الضريبة المحجوزة في المنبع، نصت التعديلات على منح الخاضعين للضريبة الحق في الرد على التبليغات المتعلقة بتصحيح الضريبة المحجوزة في المنبع، وذلك في إطار المسطرة المنصوص عليها في المادة 222 من المدونة العامة للضرائب.
كما تم التنصيص على تطبيق مسطرة فرض الضريبة بصورة تلقائية في حالة عدم تقديم الإقرار، وفقا للمادة 228 من المدونة العامة للضرائب، على عدد من المداخيل الخاضعة للاقتطاع من المنبع، من بينها المرتبات والأجور والمعاشات وبعض التعويضات وعوائد الأسهم وحصص المشاركة والمداخيل المالية والمكافآت المدفوعة لأشخاص غير مقيمين والأرباح الناشئة عن رؤوس الأموال المنقولة.
وشملت التدابير كذلك تسوية حالات عدم دفع المبالغ المحجوزة من المنبع والمصرح بها لدى الإدارة الضريبية، دون اللجوء إلى أية مسطرة.
إعفاءات ضريبية وجمركية واسعة مرتبطة بتنظيم مونديال 2030
وفي سياق التحضيرات لتنظيم كأس العالم لكرة القدم 2030، تضمنت التدابير المصادق عليها إقرار نظام جبائي تفضيلي يقوم على منح إعفاءات مؤقتة من الضريبة على الشركات، والمساهمة الاجتماعية للتضامن على الأرباح والدخول، والضريبة على الدخل عن طريق الحجز في المنبع، والضريبة على القيمة المضافة، وواجبات التسجيل.
وتستفيد من هذه الإعفاءات، وفق التدابير المعتمدة، الفيفا وهيئة التسليم والهيئات المشتركة للتسليم والشركات التابعة للفيفا، سواء كانت تتوفر على مقر بالمغرب أو لا تتوفر عليه، فضلا عن الاتحاد المستضيف والاتحادات المشاركة في الاستضافة والاتحادات المستضيفة المنضوية في اتحاد أمريكا الجنوبية لكرة القدم، واتحادات الفيفا والاتحادات الأعضاء فيها.
كما تشمل الإعفاءات الهيئة المكلفة بالبث من طرف الفيفا ومقدمي خدماتها، إلى جانب متعاقدي الفيفا المحددين من طرفها، وذلك بالنسبة للعمليات والخدمات والسلع المرتبطة حصريا بالمنافسة أو التظاهرات المتصلة بها.
وفي الشق الجمركي، تمت المصادقة على الإعفاء الكامل والمؤقت من الرسوم الجمركية وغيرها من الضرائب والرسوم المستحقة على استيراد البضائع من طرف الفيفا والكيانات التابعة لها، في إطار تنظيم كأس العالم 2030 والفعاليات المرتبطة به، على أن يدخل هذا الإجراء حيز التنفيذ ابتداء من فاتح يناير 2027 إلى غاية 31 دجنبر 2032.
كما نصت التدابير على الإعفاء الكامل من الرسوم الجمركية وغيرها من الضرائب والرسوم المستحقة على استيراد البضائع من طرف أو لفائدة صندوق الإرث المرتبط بكأس العالم لكرة القدم 2030، المحدث لهذا الغرض.
إعفاءات جمركية للحيوانات الحية وتخفيض رسوم استيراد مستلزمات طبية
وعلى مستوى مدونة الجمارك والضرائب غير المباشرة، تضمنت التعديلات إعفاء استيراد الحيوانات الحية من الأنواع الأليفة، من فصائل الأبقار والأغنام والماعز والجمال، ولحومها وأحشائها الطازجة أو المبردة أو المجمدة، من رسم الاستيراد، وفق إجراءات مؤطرة تحددها الإدارة بهدف بلوغ الغايات المتوخاة من هذا الإجراء.
كما شملت المراجعة تخفيض رسم الاستيراد المطبق على أنابيب أخذ ونقل عينات الدم من 17.5 إلى 2.5 في المائة، مع تخصيص هذا المنتوج ضمن التعريفة الجمركية، بهدف تشجيع التصنيع الوطني للكواشف المخصصة للتشخيص الطبي المخبري، وتسهيل ولوج المصنعين المحليين إلى المدخلات الضرورية للإنتاج بتكاليف مناسبة.
وفي المقابل، تقرر رفع رسم الاستيراد المطبق على معدات جمع عينات الدم والعينات البيولوجية، المصنوعة من البولي إيثيلين تيرفثالات، من 2.5 إلى 10 في المائة، مع تخصيص هذا المنتوج ضمن التعريفة الجمركية، بهدف دعم تنافسية الصناعة الوطنية للأجهزة والمستلزمات الطبية وتعزيز الإنتاج المحلي وإحلال الواردات.
وشملت التدابير الجمركية أيضا تخفيض رسوم الاستيراد المطبقة على مدخلات إنتاج أعلاف الحيوانات من نسب 40 و30 و10 في المائة إلى 2.5 في المائة، بهدف تخفيف الأعباء التي يتحملها مصنعو الأعلاف والحد من انعكاس تكاليف الإنتاج على أسعار الأعلاف الموجهة إلى القطيع وأنشطة تربية المواشي.
زيادات ضريبية على السجائر والسيجار والسجائر الإلكترونية
وفي ما يتعلق بالضرائب الداخلية على الاستهلاك، تضمنت التدابير إصلاحا جديدا للضريبة المفروضة على السجائر خلال الفترة الممتدة من 2027 إلى 2031، يروم الرفع من المداخيل الجبائية وتقليص الفوارق في الأسعار بين السجائر منخفضة الثمن والمرتفعة الثمن، فضلا عن حماية صحة المستهلكين، انسجاما مع توصيات منظمة الصحة العالمية المتعلقة بمكافحة التبغ.
وفي هذا الإطار، تقرر رفع الضريبة الداخلية على الاستهلاك المطبقة على السيجار الكبير والسيجار الصغير، من 750 إلى 1125 درهما لكل ألف وحدة بالنسبة للمقدار العيني، ومن 35 إلى 50 في المائة بالنسبة للمقدار القيمي، فيما سيرتفع الحد الأدنى للتحصيل من 1500 إلى 2250 درهما لكل ألف وحدة.
كما شملت الإجراءات توسيع وعاء الضريبة الداخلية على الاستهلاك ليشمل جميع أصناف السجائر الإلكترونية، سواء القابلة أو غير القابلة لإعادة التعبئة، فضلا عن الأجهزة وأجزاء هذه السجائر، مع رفع الضريبة المطبقة عليها من 50 إلى 100 درهم للوحدة.
وامتدت الزيادات إلى السوائل المستعملة في تعبئة أو إعادة تعبئة السجائر الإلكترونية، حيث تقرر رفع الضريبة من 5 إلى 10 دراهم لكل 10 مليلترات بالنسبة للسوائل التي لا تحتوي على النيكوتين، ومن 10 إلى 20 درهما لكل 10 مليلترات بالنسبة للسوائل التي تحتوي على النيكوتين.
كما نصت التدابير على إحداث ضريبة داخلية على الاستهلاك تطبق على الأشربة والمركزات المستعملة في تحضير المشروبات الغازية التي تباع في مطاعم الوجبات السريعة.
رسوم جديدة على المشروبات الكحولية
وفي السياق ذاته، تضمنت التعديلات إرساء مقدار قيمي للضريبة الداخلية على الاستهلاك بنسبة 30 في المائة بالنسبة للخمور والجعة، و50 في المائة بالنسبة لبعض أنواع الكحول، مع تحديد مبالغ دنيا للتحصيل.
وتم تحديد الحد الأدنى للتحصيل في 1265 درهما لكل هكتولتر بالنسبة للخمور، و1705 دراهم لكل هكتولتر بالنسبة للجعة، فيما حدد في 33 ألفا و150 درهما لكل هكتولتر من الكحول الصافي بالنسبة للكحول الإيثيلي الذي تحضر به أو تحتوي عليه مياه الحياة والمشروبات الروحية وفاتحات الشهية والفرموت والفواكه المصبرة بالكحول والخمور العذبة وعصير العنب الممزوج بالكحول والحلويات المحتوية على الكحول وغيرها من المشروبات الروحية.
ومن جهة أخرى، نصت التدابير على خفض نسبة التسامح المعتمدة في العيارات القانونية الخاصة بالمصوغات المجوفة والملحومة المصنوعة من المعادن النفيسة، من 20 إلى 10 أجزاء من الألف.
تعيين رئيسة الحكومة آمرة بالصرف لصندوق التنمية الترابية المندمجة
وبعيدا عن التدابير الجبائية والجمركية، شملت التعديلات المصادق عليها مجموعة من الإجراءات المؤسساتية والمالية، من بينها تعيين رئيسة الحكومة آمرة بالصرف للحساب المرصد لأمور خصوصية المسمى “صندوق التنمية الترابية المندمجة”، مع تخويلها إمكانية تعيين الولاة والعمال ورؤساء المصالح المركزية واللاممركزة التابعة للقطاعات الوزارية آمرين مساعدين بالصرف.
كما تمت المصادقة على إحداث حساب للنفقات من المخصصات يحمل اسم “صندوق تفعيل الطابع الرسمي للأمازيغية”.
وفي إجراء آخر، تقرر استثناء أوامر المداخيل الصادرة لاسترداد المبالغ المؤداة بغير حق برسم المرتبات والأجور والمعاشات والتعويضات، من تطبيق الزيادة عن التأخير المحددة في 6 في المائة.
وشملت التدابير أيضا تخصيص 600 منصب مالي لتسوية وضعية الموظفين الخاضعين للنظام الأساسي الخاص بموظفي الوزارة المكلفة بالتربية الوطنية، الحاصلين على شهادة الدكتوراه أو شهادة معترف بمعادلتها، والذين اجتازوا بنجاح مباراة ولوج هيئة الأساتذة الباحثين في التربية والتكوين.
وسيتم ذلك بالموازاة مع حذف المناصب المالية التي يشغلها المعنيون حاليا، والمطابقة لوضعيتهم قبل إجراء التسوية المذكورة.