 النسخة العالمية
5.8 تريليون ريال قيمة غير ملموسة مقدرة لشركات "تاسي" في 2025
تاريخ النشر:
 الاقتصادية
قدّرت الهيئة السعودية للملكية الفكرية قيمة الأصول غير الملموسة للشركات المدرجة بنحو 5.78 تريليون ريال بنهاية 2025، تعادل 66% من القيمة السوقية للأسهم السعودية البالغة 8.82 تريليون ريال، فيما لا يظهر في القوائم المالية سوى جزء محدود من هذه القيمة المقدرة.
تشمل الأصول غير الملموسة العلامات التجارية والبرمجيات والبيانات وبراءات الاختراع والعلاقات مع العملاء، إلى جانب القدرات التنظيمية والمعرفة التي قد تمنح الشركات مزايا تنافسية.
غير أن القيمة المقدرة تراجعت 20.2% خلال 2025، بوتيرة تجاوزت انخفاض القيمة السوقية للشركات البالغ 13.6%، لتنخفض حصتها من 71% في 2024 إلى 65.6%.
ولا يعني هذا التراجع بالضرورة تدهور الأصول المعرفية للشركات، إذ تعتمد تقديرات الهيئة على الفارق بين القيمة السوقية والقيمة الدفترية للأصول الملموسة، ما يجعلها حساسة لتحركات أسعار الأسهم وتغير توقعات المستثمرين."أرامكو" وراء ثلاثة أرباع التراجع
تكشف تفاصيل التقرير أن التراجع لم يكن موزعا بالتساوي بين الشركات، إذ انخفضت القيمة المقدرة للأصول غير الملموسة بنحو 1.47 تريليون ريال خلال 2025، جاء نحو 74% منها نتيجة انخفاض القيمة المقدرة لدى "أرامكو السعودية" وحدها بمقدار 1.09 تريليون ريال.
وباستبعاد "أرامكو"، بلغت القيمة المقدرة للأصول غير الملموسة نحو 1.57 تريليون ريال، تمثل 52% من القيمة السوقية لبقية الشركات البالغة 3.03 تريليون ريال. ورغم انخفاض النسبة من 59% في 2023 و57% في 2024، فإنها لا تزال تتجاوز مستواها البالغ 44% في 2017.
ويتزامن ذلك مع توسع الاقتصاد الرقمي السعودي، الذي بلغت مساهمته 16% من الناتج المحلي الإجمالي في 2024، وارتفاع الإنفاق على البحث والتطوير 30.4% إلى 29.48 مليار ريال. لكن هذه التطورات لا تثبت وحدها ارتفاع القيمة الاقتصادية للأصول غير الملموسة لدى الشركات المدرجة، إذ يتطلب ذلك قياس العوائد التي تحققها الاستثمارات المعرفية.5 شركات تستحوذ على 84.5% من القيمة
تتركز معظم القيمة المقدرة للأصول غير الملموسة في عدد محدود من الشركات، إذ استحوذت 5 شركات على نحو 4.88 تريليون ريال، تعادل 84.5% من الإجمالي.
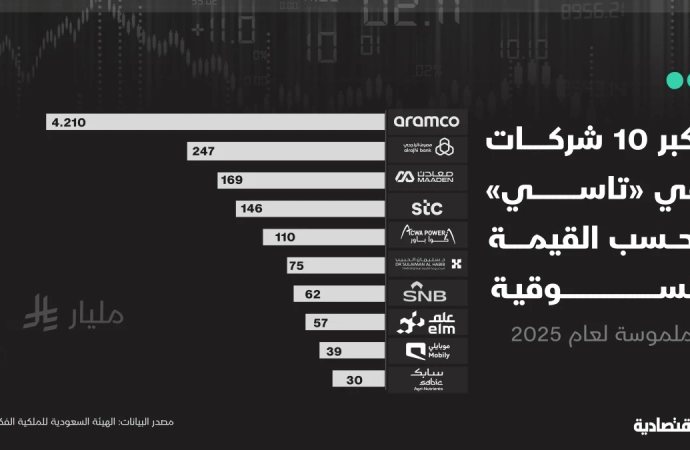
وتصدرت "أرامكو السعودية" بنحو 4.21 تريليون ريال، تمثل وحدها 73% من القيمة المقدرة، تلاها "مصرف الراجحي" بقيمة 247 مليار ريال، ثم "معادن" بنحو 169 مليار ريال، و"الاتصالات السعودية" بـ146 مليار ريال، و"أكوا باور" بنحو 110 مليارات ريال.
وانعكس هذا التركز على التوزيع القطاعي، إذ استحوذت الطاقة على 73% من الإجمالي، تلتها البنوك 6.2%، والمواد الأساسية بـ4.6%، وخدمات الاتصالات 3.5%. لكن الصورة تختلف عند قياس كثافة الأصول غير الملموسة، أي نسبتها المقدرة إلى القيمة السوقية لكل قطاع.
فقد تصدر قطاع البرمجيات والخدمات 92%، تلاه قطاع المنتجات المنزلية والشخصية بـ82%، ثم توزيع وبيع السلع الاستهلاكية الكمالية بالتجزئة بـ80%. ويتسق هذا التفاوت مع اختلاف نماذج الأعمال واعتماد بعض القطاعات على التقنية والبيانات والعلامات التجارية، لكنه يتأثر أيضا بمضاعفات التقييم وحجم الأصول الملموسة المسجلة محاسبيا.5.4 تريليون ريال فجوة بين التقديرات والقوائم المالية
تكشف نتائج التقرير فجوة واسعة بين القيمة السوقية المقدرة للأصول غير الملموسة وما تعترف به الشركات محاسبيا. فقد بلغت الأصول غير الملموسة المثبتة في القوائم المالية 311.5 مليار ريال، تعادل 5.4% فقط من إجمالي القيمة المقدرة، بينما بلغ الفرق نحو 5.46 تريليون ريال.
وارتفعت الأصول المثبتة محاسبيا 16.8% خلال 2025، وجاء نحو 73% من الزيادة من القطاع المصرفي، مدفوعا أساسا بالمحاسبة المرتبطة بعمليات الاستحواذ. وتعود الفجوة جزئيا إلى المعايير المحاسبية التي تقيد الاعتراف ببعض الأصول المتولدة داخليا، ومنها العلامات التجارية والشهرة. لكن عدم الاعتراف المحاسبي لا يعني بالضرورة نقص الإفصاح أو وجود أصول مؤكدة بالقيمة المقدرة.الأصول غير الملموسة .. محرك لنمو قيمة الشركات
تكتسب الأصول غير الملموسة أهمية متزايدة في تنمية القيمة الاقتصادية للشركات، إذ لا تتحدد قدرتها على النمو والربحية بحجم أصولها المادية وحدها، بل بما تمتلكه من ملكية فكرية وعلامات تجارية وتقنيات وعلاقات مع العملاء وقدرات تنظيمية تمنحها مزايا تنافسية.
فالعلامات التجارية القوية تعزز القدرة على التسعير وولاء العملاء، فيما تسهم البرمجيات والبيانات والابتكارات في رفع الإنتاجية وخفض التكاليف، وتتيح لبعض الشركات التوسع دون زيادة مماثلة في استثماراتها المادية. وتنعكس هذه المزايا على قيمة الشركة بقدر قدرتها على توليد أرباح وتدفقات نقدية مستقبلية مستدامة.
وعندما تتجاوز القيمة السوقية للشركة القيمة الدفترية لأصولها الملموسة، فقد يعكس جزءا من الفارق القيمة التي ينسبها المستثمرون إلى هذه الموارد غير المادية ومساهمتها المتوقعة في الأرباح المستقبلية. غير أن الفارق يتأثر أيضا بتوقعات النمو وتكلفة رأس المال وظروف السوق، ولا يمثل بالضرورة تقييما مستقلا لهذه الأصول.
ومن منظور التقييم المالي، تكتسب هذه الموارد قيمتها الاقتصادية عندما تساعد الشركة على تحقيق عوائد تتجاوز تكلفة رأس المال، والمحافظة على هذا التفوق في مواجهة المنافسة. لكن ارتفاع القيمة السوقية يظل مرتبطا كذلك بالتوقعات التي يحتسبها المستثمرون بشأن حجم تلك العوائد واستدامتها.
وهنا تبرز أهمية تطوير إفصاحات الشركات عن استثماراتها في الملكية الفكرية والبحث والتطوير والتقنية، وربطها بمؤشرات الأداء المالي، بما يساعد على فهم مصادر نمو القيمة الاقتصادية للشركات ومدى استدامة مزاياها التنافسية.
وحدة التحليل المالي