
 النسخة العالمية
قطاع الرعاية الصحية بين طموح الرؤية وفاتورة التوسع
تاريخ النشر:
 الرياض
يقاس تقدم القطاع الصحي بقدرته على حماية الإنسان، وتقريب الخدمة منه، وتحسين جودة حياته. وفي السعودية، أصبح هذا القطاع أحد المجالات التي يظهر فيها أثر التحول الاقتصادي والاجتماعي الذي تقوده رؤية 2030. فالمستشفى الجديد يضيف خدمة وفرص عمل واستثمارات، لكنه يضيف أيضا مسؤولية تشغيلية ومالية. ومن هنا تأتي أهمية قراءة إعلانات الشركات ونتائجها معا، لمعرفة كيف تنتقل الخطط من توقيع العقود وشراء الأصول إلى تقديم رعاية أفضل وتحقيق عوائد مستدامة.
وتكشف إعلانات الربع الثالث من 2026، عن نشاط يجمع بين الاستحواذات، وافتتاح المرافق، وتنفيذ المشروعات، وتوسيع الخدمات المساندة. أما النتائج المالية الخاصة بالربع، التي أعلنت بعد انتهائه، فتوضح أن أثر هذه القرارات يختلف بين شركة وأخرى. بعضها يرفع الإيرادات، وبعضها ينتج عنه ربح استثنائي، بينما يحتاج بعضها إلى وقت حتى يغطي مصروفاته. لذلك، فإن الحكم على القطاع يحتاج إلى فهم مصادر الأرباح ومراحل المشروعات، بجانب متابعة حجم النمو.
وتضع رؤية 2030 صحة الإنسان ضمن أولويات بناء مجتمع حيوي. ويعمل برنامج تحول القطاع الصحي على تسهيل الوصول إلى الخدمة، وتحسين جودتها وكفاءتها، وتعزيز الوقاية والتحول الرقمي، وتمكين القطاع الخاص من المشاركة. كما تدعم هذه الجهود مستهدف رفع متوسط العمر المتوقع إلى 80 عاما بحلول 2030. وهذا الاتجاه يمنح الاستثمار الصحي معنى أوسع، إذ يرتبط العائد الاقتصادي بنتائج محسوسة للمستفيد، مثل سرعة التشخيص، واستمرار المتابعة، وتقليل الحاجة إلى الانتقال بحثا عن العلاج.
وفي تقديري، فإن دور القطاع الخاص في هذه المرحلة يتجاوز إضافة المباني والأسرة. فهو يستطيع تطوير أساليب الإدارة، وتحسين استخدام الأجهزة، وتنظيم مواعيد المرضى، وتوفير تخصصات تخدم احتياجات مختلفة. لكن نجاح هذه المشاركة يتطلب توازنا بين جودة الرعاية وقدرة المستفيد على الوصول إليها. فارتفاع الإيرادات يصبح أكثر قيمة عندما يصاحبه تحسن في الخدمة وكفاءة في التكلفة، وتصبح المنشأة الجديدة إضافة حقيقية حين تلبي طلباً واضحاً وتقدم مستوى يمكن المحافظة عليه.
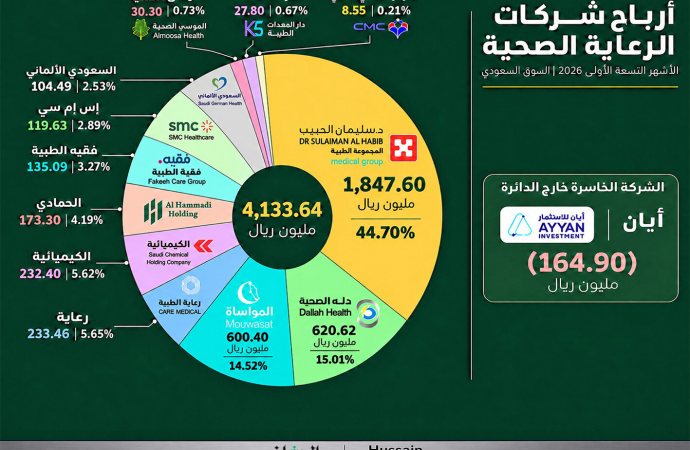
وتقدم مجموعة سليمان الحبيب مثالا على العلاقة بين نمو النشاط وتحسن النتائج. فقد بلغت إيراداتها في الربع الثالث 4.10 مليار ريال، بزيادة 18.4%، وارتفع صافي الربح إلى 681.6 مليون ريال، بنمو 13.2%. وأوضحت المجموعة أن زيادة أعداد المراجعين وتحسن الاستفادة من الطاقة الاستيعابية دعما الأداء. ودلالة ذلك أن الاستثمار في المنشآت يحتاج إلى إدارة قادرة على تحويل الطاقة المتاحة إلى خدمات فعلية، ثم إلى دخل يغطي المصروفات ويحقق العائد.
وخلال الربع نفسه، افتتحت البحر الأحمر الدولية ومجموعة سليمان الحبيب مستشفى البحر الأحمر في 17 سبتمبر. ووفق الإعلان، تتولى المجموعة إدارة المستشفى وتشغيله لتقديم خدمات للموظفين وسكان الوجهة وضيوفها وأهالي المنطقة، وتشمل خدماته الطوارئ والتنويم والعيادات والجراحة والصحة الرقمية. ويبرز هذا الإعلان ارتباط الرعاية الصحية بتطور الوجهات الاقتصادية والسياحية، فتوفر الخدمة الطبية عنصر مهم في بناء بيئة مناسبة للسكن والعمل واستقبال الزوار، إلى جانب كونه نشاطا استثماريا.
ومن المهم هنا ألا ننسب نمو أرباح الربع إلى افتتاح جرى قرب نهايته دون إفصاح يحدد المساهمة المالية. فالإعلان يدل على اتساع فرص التشغيل والشراكات، بينما يحتاج قياس أثره على الإيرادات والأرباح إلى بيانات لاحقة. وأرى أن هذا النوع من الشراكات قد يفتح مسارا للشركات التي تملك خبرة تشغيلية قوية، لأن قيمتها تشمل قدرتها على إدارة المرافق وتقديم الخدمة، إلى جانب حجم الأصول التي تمتلكها أو تكلفة المباني التي تنشئها.
وفي جانب الاستحواذات، أعلنت دله الصحية وفقيه الطبية في 21 يوليو إتمام صفقة شركة الدكتور محمد بن راشد الفقيه وشركائه. وباعت دله حصتها البالغة نحو 31.21% مقابل إجمالي يقارب 498 مليون ريال، بينما شمل استحواذ فقيه كامل أسهم الشركة المستهدفة بمقابل يقارب 1.6 مليار ريال. وتوضح الصفقة أن نمو القطاع يشمل إعادة توزيع ملكية المنشآت القائمة، إلى جانب إنشاء منشآت جديدة، وأن شركة قد ترى فرصة في التوسع بينما ترى أخرى فائدة في التخارج.
وانعكست الصفقة على نتائج دله، إذ بلغ صافي ربحها الفصلي 436.1 مليون ريال، وتضمنت النتائج مكسبا من بيع الاستثمار قدره 356.6 مليون ريال بعد أثر الزكاة. وفي المقابل، انخفض الربح التشغيلي 13.9%. وهذه الأرقام تتطلب قراءة متوازنة، فالبيع حقق قيمة للمساهمين، لكنه لا يمثل دخلا طبيا يتكرر كل ربع. ولهذا، ينبغي تقييم نجاح التخارج من خلال العائد المحقق واستخدام المتحصلات، وتقييم النشاط الطبي من خلال مؤشرات تشغيله وربحيته المستمرة.
وأوضحت دله أنها وجهت متحصلات البيع إلى سداد تمويلات قائمة على مراحل، مع توقع انخفاض أعباء التمويل مستقبلا. ومن وجهة نظري، فإن أثر القرار قد يظهر تدريجيا في المصروفات والمرونة المالية. فإدارة المحفظة الاستثمارية تقاس بقدرة الإدارة على توظيف رأس المال في المجالات التي تراها أكثر جدوى، بجانب حجم الأصول. ويبقى الاختبار في تحسن العوائد التشغيلية وتوازن الالتزامات بعد انتهاء أثر المكسب الاستثنائي الذي دعم نتائج الربع.
أما فقيه الطبية، فقد تزامن توسعها مع انخفاض أرباح الربع إلى 38.75 مليون ريال، بتراجع يقارب 46%. وأظهرت إفصاحاتها ارتفاع صافي تكاليف التمويل إلى 48 مليون ريال مقابل 16 مليونا، مع أثر تمويل صفقة الاستحواذ والديون القائمة على المستشفى المستحوذ عليه. كما أشارت إلى ضغوط المنافسة وبعض الأنشطة، مقابل تحسن أعمال المنشآت الجديدة. وتوضح هذه الصورة أن زيادة حجم المجموعة قد تسبق تحسن أرباحها، خاصة عندما تصاحب التوسع التزامات تمويلية ومصروفات إضافية.
والسؤال الذي يستحق المتابعة بعد أي استحواذ هو قدرة المشتري على تحقيق منافع تشغيلية واضحة. فقد تتاح فرص لتحسين المشتريات، والاستفادة من الكوادر، وتبادل الإحالات بين المنشآت، لكن هذه المنافع تحتاج إلى تنفيذ ووقت. وهي احتمالات تحليلية، وليست نتائج مؤكدة للصفقة. لذلك، أرى أهمية إفصاح الشركات عن تقدم دمج المنشآت، وتغير الإيرادات والمصروفات، ومستوى استخدام الطاقة، حتى يستطيع المساهم معرفة ما إذا كان التوسع يضيف قيمة تتناسب مع رأس المال المستخدم فيه.
دورة الاستثمار
وتكشف إعلانات الموسى الصحية عن جانب آخر من دورة الاستثمار، ففي سبتمبر أعلنت توقيع عقد بقيمة 781.7 مليون ريال، غير شامل ضريبة القيمة المضافة، لتنفيذ الأعمال الكهربائية والميكانيكية لمستشفى الموسى التخصصي بالخبر، وهذه قيمة عقد لنطاق محدد من الأعمال، ولا يصح التعامل معها على أنها التكلفة الكاملة للمستشفى. ويشير الإعلان إلى استمرار الإنفاق على بناء قدرات مستقبلية، وهو ما يفتح فرصا للخدمات الصحية والمقاولين والموردين، ويضيف في الوقت نفسه احتياجات تمويلية وتنفيذية.
وفي الشهر نفسه، أعلنت الموسى افتتاح مركز السلمانية الطبي في الهفوف بمحافظة الأحساء وبدء استقبال المستفيدين بعد استكمال المتطلبات اللازمة. ويظهر الجمع بين المستشفى التخصصي والمركز الطبي مسارين مختلفين للتوسع. فالمراكز الأقرب إلى الأحياء يمكن أن تخدم المراجعات اليومية والمتابعة، بينما توفر المستشفيات خدمات أكثر تعقيدا. وأرى أن تكامل هذه المستويات قد يساعد على تحسين رحلة المريض وتوجيهه إلى المكان المناسب، بشرط وضوح الأدوار وجودة الربط بينها وتوفر الكوادر المطلوبة.
لكن نتائج الموسى تؤكد ضرورة التمييز بين نمو الأعمال وأثر البنود المالية. فقد سجلت خسارة فصلية بلغت 31.8 مليون ريال، وأوضحت أن تقييم المشتقات المالية نتج عنه خسائر غير نقدية قدرها 81.9 مليون ريال، في حين نمت الإيرادات 13.2% إلى 403.6 مليون ريال وارتفع الربح التشغيلي 16.2% إلى 64.6 مليون ريال. ولذلك، لا تكفي الخسارة النهائية وحدها للحكم على اتجاه التشغيل، كما أن وصف بند بأنه غير نقدي لا يلغي أثره المحاسبي.
ومن هذا المثال، تظهر أهمية شرح أدوات إدارة مخاطر التمويل للمساهمين بلغة مفهومة. فالتغير في تقييم عقد مالي يختلف عن سداد مبلغ نقدي خلال الفترة، لكنه يظل جزءا من النتائج المعلنة. والمطلوب معرفة طبيعة الأداة، والغرض منها، ومدى تأثيرها على الالتزامات والتقلبات المستقبلية. وأرى أن وضوح هذه المعلومات يساعد القارئ على الفصل بين أداء المستشفيات، وتكلفة تمويلها، وأثر تغير التقييمات، بدلا من اختصار وضع الشركة في رقم ربح أو خسارة واحد.
وفي المواساة، بلغت أرباح الربع الثالث 188 مليون ريال، بانخفاض يقارب 6%. وأشارت الشركة إلى أثر التوسعات، ومنها بدء تشغيل مستشفى ينبع خلال الربع الأول من العام. وهذا حدث سابق للربع الثالث، لكنه مهم لتفسير نتائجه. فالمستشفى الجديد يحتاج إلى بناء قاعدة من المرضى وتطوير حجم النشاط تدريجيا، بينما تبدأ مصروفات التشغيل مبكرا. لذلك، قد تجتمع الزيادة في الخدمات المتاحة مع ضغط مؤقت على هوامش الشركة خلال مرحلة التدرج التشغيلي.
وتعني هذه المرحلة أن متابعة الإشغال يجب أن تقترن بمتابعة نوعية الخدمة وتكاليفها. فارتفاع عدد المرضى قد يحسن تغطية المصروفات الثابتة، لكن أثره المالي يتوقف أيضا على نوع الحالات والتخصصات والتعاقدات. ومن وجهة نظري، فإن الشركة التي تقدم معلومات واضحة عن منشآتها الجديدة تمنح المستثمر قدرة أفضل على فهم النتائج. كما تساعد هذه المعلومات على تقييم مدى واقعية الجداول الزمنية للتوسع، بدلا من توقع انتقال المستشفى مباشرة من الافتتاح إلى كامل الربحية.
وفي رعاية، ارتفعت أرباح الربع إلى نحو87 مليون ريال، مع نمو الإيرادات إلى 471.6 مليون ريال، بزيادة 14.4%. وعزت الشركة النمو إلى ارتفاع أعداد المرضى والعمليات الجراحية. وتوضح هذه المؤشرات أهمية قراءة حجم الخدمة الفعلية بجانب النتائج المالية. فزيادة النشاط الطبي تقدم دليلا أكثر تحديداً على مصادر الإيرادات، وتساعد على فهم احتياجات المنشآت القائمة، وما إذا كانت فرص النمو تأتي من زيادة الاستفادة منها أو من إضافة خدمات وتخصصات جديدة.
وتتسع الفرص كذلك للشركات التي تقدم الخدمات المساندة. فقد أعلنت دار المعدات في 16 سبتمبر توقيع عقد لتقديم خدمات طبية إكلينيكية مساندة وصيانة أجهزة بعيادات ومعامل مستشفى طب الأسنان بجامعة الملك خالد، بقيمة 24.4 مليون ريال شاملة الضريبة ولمدة ثلاث سنوات. وهذه القيمة تخص مدة العقد، ولا تمثل إيرادا لربع واحد. ويعكس الإعلان وجود نشاط اقتصادي حول المنشآت الطبية، يشمل التشغيل والصيانة والخدمات الفنية، إلى جانب تقديم العلاج مباشرة للمريض.
وبلغ ربح دار المعدات في الربع 8.6 مليون ريال، وأوضحت إفصاحاتها أثر تعديل سياسة احتساب مخصص ركود بعض قطع الغيار في النتائج. وهذه نقطة مهمة، لأن الربحية قد تتأثر بالتقديرات المحاسبية بجانب العقود الجديدة. لذلك، فإن تقييم شركات الخدمات المساندة يحتاج إلى متابعة ربحية العقود، وسرعة تحصيل المستحقات، وتكاليف العمالة والمخزون، وفهم تغير المخصصات. فارتفاع قيمة الأعمال المتعاقد عليها يكتسب أهميته عندما يتحول إلى تنفيذ جيد وتدفقات نقدية وعائد مناسب.
وتبين هذه الأمثلة أن الفرص الصحية موزعة على سلسلة واسعة من الأنشطة. فكل منشأة تحتاج إلى تجهيزات وصيانة وأنظمة معلومات وخدمات إمداد، وتحتاج إلى فرق مؤهلة لإدارة التشغيل. ومن هنا، أرى أن توطين المعرفة والخدمات الفنية يمثل مجالا مهما للنمو. ويمكن للشركات بناء شراكات تدريبية مع الجامعات والمعاهد، وتطوير مسارات مهنية في التمريض والتقنيات الطبية والإدارة الصحية، بما يربط التوسع الاستثماري بفرص عمل مستقرة وقيمة مضافة داخل الاقتصاد الوطني.
وتبرز الرعاية التخصصية بوصفها فرصة تستحق الدراسة الدقيقة. فبعض الخدمات يحتاج إلى فرق عالية التأهيل وأجهزة متقدمة وتنظيم فعال للإحالات، ويمكن لتطوير هذه القدرات أن يحسن وصول المرضى إلى العلاج المناسب، لكنه يتطلب فهما لحجم الطلب والمنطقة التي ستخدمها المنشأة. وفي تقديري، فإن اختيار التخصصات بناء على الاحتياج الفعلي أكثر استدامة من تكرار الخدمات نفسها في نطاق جغرافي محدود، لأن المنافسة على موارد متشابهة قد ترفع التكلفة قبل أن توسع قاعدة المستفيدين.
كما يفتح التركيز على الوقاية والرعاية الأولية مجالا لتحسين الكفاءة. فالمتابعة المنتظمة والتشخيص المبكر يمكن أن يكونا جزءا من نموذج يقدم خدمة أقرب إلى المستفيد، ويتيح للمستشفى التركيز على الحالات التي تحتاج إلى قدراته. وعلى مستوى الاستثمار، أرى أن نجاح هذا النموذج يتطلب تنسيقا بين العيادات والمستشفيات والجهات الممولة، حتى تكون رحلة المريض واضحة. فالمنظومة المتكاملة تحتاج إلى تبادل معلومات ومتابعة مستمرة، إلى جانب زيادة عدد نقاط تقديم الخدمة في المدن والأحياء.
وفي التحول الرقمي، تتاح فرص لتحسين إدارة المواعيد والملفات والمخزون والتحصيل. لكن قيمة التقنية تقاس بما تحققه من تحسن قابل للمتابعة، مثل تقليل الانتظار، وتسريع الإجراءات، ورفع استخدام الموارد. ومن وجهة نظري، فإن الإنفاق الرقمي يحتاج إلى أهداف واضحة وتدريب للموظفين وحماية للبيانات. فالأنظمة الحديثة تحقق فائدتها عندما تدخل في العمل اليومي وتساعد الفرق الطبية والإدارية على اتخاذ قرارات أفضل، وتخفف الوقت والجهد على المستفيد.
أما التحدي الأبرز في التوسع، فهو الفاصل الزمني بين دفع التكلفة وتحقيق العائد. فالأرض والبناء والتجهيز والتوظيف تتطلب مبالغ قبل استقرار التشغيل، وقد تستمر بعض المصروفات حتى مع انخفاض النشاط. ولهذا، أرى ضرورة توزيع المشروعات على مراحل تتناسب مع القدرة التمويلية والطلب المتوقع. كما تحتاج الإدارات إلى بدائل واضحة إذا تأخر التنفيذ أو تدرج الإشغال أبطأ من المخطط، حتى لا تضطر إلى اتخاذ قرارات تمويلية تحت ضغط الالتزامات القائمة والمتطلبات التشغيلية.
ويأتي التمويل بوصفه عاملا مؤثرا في النتائج، كما أظهر مثال فقيه. فالشركة تحتاج إلى موازنة تكلفة الاقتراض مع قدرة المشروع على توليد النقد، ومراعاة مواعيد السداد وفترة الوصول إلى التشغيل المستقر. وفي المقابل، يوضح مثال دله كيف يمكن لتسييل استثمار وسداد تمويل أن يغير شكل المركز المالي. ومن هنا، فإن تقييم الشركة الصحية يتطلب النظر إلى المديونية والسيولة والتدفقات النقدية، بجانب الإيرادات والأرباح، لفهم قدرتها على مواصلة التطوير وتحمل التقلبات.
وتستحق الذمم المدينة والتحصيل اهتماما خاصا عند قراءة القوائم. فالإيراد المحاسبي لا يعني بالضرورة دخول النقد في الفترة نفسها، بينما تحتاج الرواتب والموردون والتمويل إلى سيولة. ولذلك، أقترح أن تبرز الشركات في عروضها للمستثمرين تطور التحصيل وأعمار المستحقات والمخصصات، مع تفسير أي تغير جوهري. وتساعد هذه المعلومات على قياس جودة النمو، لأن التوسع الذي يرفع المبيعات دون تدفقات مناسبة قد يزيد الاحتياج إلى رأس المال العامل، حتى عندما تظهر قائمة الدخل أرباحا.
وتواجه الشركات كذلك اختبار المحافظة على الكفاءات وجودة الخدمة مع توسع الشبكات. فالمنشأة تعتمد على تنسيق عمل الأطباء والتمريض والفنيين والإدارة، وأي ضعف في هذا التنسيق قد يؤثر على تجربة المستفيد وكفاءة التشغيل. وفي تقديري، فإن التدريب والتطوير الوظيفي وتنظيم العمل عناصر استثمارية أساسية. كما أن المنافسة ينبغي أن تدفع إلى تحسين الخدمة ووضوح الأسعار، مع متابعة مؤشرات الجودة والالتزام، حتى يبقى النمو مرتبطا بثقة المريض وقدرة المنشأة على الوفاء بوعدها العلاجي.
وتحتاج السوق إلى إفصاح أكثر ارتباطا بمراحل المشروعات. فعند توقيع عقد بناء، يستفيد المساهم من معرفة نطاقه، ومصادر تمويله، والمدة المتوقعة، وما إذا كانت قيمته جزءا من التكلفة الإجمالية. وعند افتتاح مستشفى، يحتاج إلى متابعة التدرج التشغيلي والمصروفات المرتبطة به. وعند إعلان استحواذ، تهمه كيفية الدمج والأثر على التمويل. وهذه التفاصيل تساعد على بناء توقعات واقعية، وتقلل الخلط بين حدث استثماري مهم وبين أثر مالي قد يحتاج إلى عدة فترات حتى يظهر.
ومن المفيد أيضا الفصل بين قيمة العقد وربحه المتوقع، فعقد الخدمات الممتد لثلاث سنوات يحمل مصروفات لتنفيذه، وقد يتوزع الاعتراف بإيراداته على مدة تقديم الخدمة، أما عقد إنشاء المستشفى فهو التزام استثماري على الشركة المالكة، وقد يسبق بدء الإيرادات بفترة. وهذه الفروق ضرورية عند مقارنة الإعلانات، لأن جمع قيم العقود المختلفة دون فهم طبيعتها قد يعطي انطباعا غير دقيق عن النشاط والربحية. لذلك، أقترح أن توضح الشركات عند كل إعلان ما يمثله من إيراد محتمل أو إنفاق رأسمالي أو إعادة ترتيب للاستثمارات.
وعلى مستوى التخطيط، أرى أهمية ربط التوسع بخريطة احتياجات المناطق. فقد تختلف جدوى المنشأة حسب السكان والخدمات القائمة وطرق الوصول وتوفر التخصصات، ويمكن للتنسيق بين الجهات المعنية والمستثمرين أن يساعد على توجيه رأس المال إلى الاحتياجات الأكثر وضوحا، مع المحافظة على المنافسة. كما أن تطوير الخدمات خارج التجمعات الكبرى قد يحقق قيمة اجتماعية واقتصادية إذا صاحبه نموذج تشغيل مناسب، وقدرة على جذب الكفاءات واستمرار الخدمة بجودة مستقرة.
ويظل المريض هو الطرف الذي يمنح هذه الاستثمارات معناها العملي. فكل تحسن في زمن الانتظار أو وضوح الإجراءات أو استمرارية المتابعة ينعكس على تجربته وثقته، ومن ثم، فإن الإفصاح عن مؤشرات الخدمة بجانب المؤشرات المالية يتيح صورة أشمل عن نجاح الشركة، ويجعل تقييم التوسع أقرب إلى أهداف التحول الصحي.
وتؤكد إعلانات الربع الثالث ونتائجه أن قطاع الرعاية الصحية يتحرك في مسارات متعددة، تجمع بين توسيع الوصول إلى الخدمة، وتطوير الشراكات، وإعادة ترتيب الاستثمارات، والرؤية تمنح هذا النشاط اتجاهاً واضحاً، بينما تحدد كفاءة الإدارات جودة التنفيذ. وأرى أن المرحلة المقبلة ستكافئ الشركات التي تختار مواقعها وتخصصاتها بعناية، وتضبط تكاليفها وتمويلها، وتشرح نتائجها بشفافية، فالعائد الأكثر استدامة هو الذي يستند إلى خدمة يحتاجها المجتمع، ومريض يثق بها، وتشغيل يحافظ على الجودة، وتدفقات نقدية تدعم استمرار الاستثمار.