النسخة العالمية
مناف المنيفي لـ «الراي»: التَّمويل العقاري يحتاج إدارةًَ متأنيةً للالتزامات والمَخاطر ووضُوحاً تنظيمياً
تاريخ النشر:
 الرأي
- رضا السناري
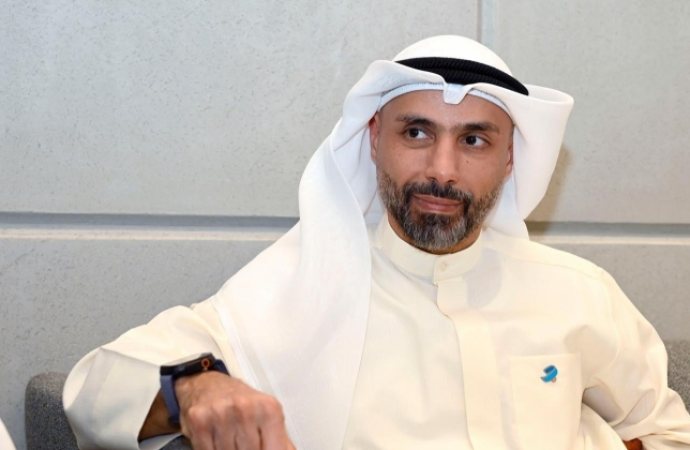
يحتفظ مدير عام إدارة التخطيط الإستراتيجي والمتابعة في بنك برقان مناف المنيفي بشيفرة سر خاصة لإنجاح التمويل العقاري، تتمثل في تحقيق التوازن بين تيسير السكن واستدامة التمويل وتعزيز النشاط الاقتصادي، فيما يؤكد أن التمويل طويل الأجل يحتاج إدارة متأنية لآجال الأصول والالتزامات وتسعيراً مدروساً للمخاطر ووضوحاً تنظيمياً.
ويقول المنيفي في لقاء مع «الراي»، إن «التمويل العقاري» لا يسهّل فقط تملك السكن للمواطنين بخيارات تمويلية أوسع فترة وشروطاً، بل يحفّز أيضاً الإنفاق والاستثمار في البناء والتشييد والتطوير العقاري ومواد البناء والأثاث، وإن متانة قاعدة «برقان» رأسمالياً وسيولة تمكنه من حصة سوقية لا يستهان بها في التمويل العقاري.
ويرى، أن الأهم من شدة المنافسة ائتمانياً طبيعتها والنتائج التي تحققها للمواطن، وأن السوق ستكافئ المؤسسات القادرة على الجمع بين الحلول التمويلية المناسبة، ووضوح الإجراءات، وسرعة الإنجاز، وجودة المشورة، وتجربة رقمية سلسة، فيما يلفت إلى أن البنوك قد تتقاطع في منتجات وخدمات عدة، لكن ما يصنع الفارق الحقيقي بينها وضوح الإستراتيجية وقدرتها على استدامة تنفيذها.
4.74 مليار دينار تمويلات البنوك للواردات في 9 أشهر بتراجع 30.7 في المئة
منذ 19 دقيقة
«برقان» يختتم حملته للتوعية بسرطان الثدي
منذ 21 دقيقة
ويضيف المنيفي أن إستراتيجية «برقان» في التمويل العقاري تقوم على تطوير تجربة العميل والاستثمار في القدرات رقمياً وتشغيلياً، مع تحقيق نمو نوعي ومستدام يعزز مركز البنك التنافسي ويحقق قيمة طويلة الأجل لعملائه ومساهميه، طامحاً أن يكون «برقان» شريكاً مصرفياً موثوقاً لمختلف شرائح المجتمع.
ويرحب المنيفي بالمنافسة المسؤولة التي ترفع معايير منح الائتمان وتوسع خياراته لا المنافسة التي توسع ائتمانياً على حساب الاستدامة، ويؤكد أن الانضباط بالنسبة إلى «برقان» ليس موقفاً ظرفياً تجاه شريحة معينة بل مبدأ، وأن تحوله رقمياً أوسع من إطلاق تطبيق جديد أو تأسيس قناة منفصلة
ويشير، إلى أن المنافسة على الودائع تعكس أهمية بناء قاعدة تمويل مستقرة ومتنوعة وأن الأثرياء الكويتيين لا يتحركون جميعاً في اتجاه واحد وقراراتهم تختلف حسب أهداف كل منهم.
وفي ما يلي تفاصيل اللقاء:
• ما رأيك في ما يقوله البعض إن البنوك أكبر المستفيدين من إقرار قانون التمويل العقاري؟
- يتعلّق الهدف الأساس بتمكين المواطن من تحقيق الاستقرار السكني من خلال تطوير منظومة تمويل قادرة على خدمة الهدف بصورة مستدامة، فالتمويل العقاري يسهّل عملية تملك السكن للمواطنين وإتاحة خيارات تمويلية أوسع من حيث فترات السداد وشروط التمويل.
أما اقتصادياً، فإنه يحفّز الإنفاق والاستثمار في قطاع يرتبط بعدد كبير من الأنشطة، منها على سبيل المثال، التشييد والتطوير العقاري ومواد البناء والأثاث والقطاعات الأخرى المرتبطة بها، ودور البنوك في هذه الأنشطة محوري ويمتدّ إلى توفير التمويل لهذه السلسلة بجميع قطاعاتها.
ومن المهم أيضاً أن ننظر إلى القانون بتوازن، إذ يتيح وفق ما تحدّده أحكامه ولوائحه التنفيذية بصيغتها النهائية عند إصدارها فترات تمويلية أطول وخيارات أوسع للمواطن، مقابل التزامات ومخاطر يتعيّن على الجهات الممولة إدارتها بكفاءة.
كما أن آليات الضمان المرتبطة ببنك الائتمان الكويتي قد تحدّ المخاطر وفق شروطها، لكنها لا تلغيها. لذلك، فإن المعيار الأهم للنجاح تحقيق التوازن بين تيسير السكن، واستدامة التمويل، وتعزيز النشاط الاقتصادي.
• مع إقرار «التمويل العقاري»، نتحدث عن عهد مصرفي جديد بحجم تمويلي لا يستهان به، فهل سيولة البنك كافية لمقابلة الطفرة المتوقعة إسكانياً؟
- يتمتّع «برقان» بقاعدة رأسمالية متينة وسيولة تمكنه من حصة سوقية لا يستهان بها في ظل الطفرة الائتمانية المتوقعة. ففي نهاية سبتمبر 2026، بلغ إجمالي أصوله 9.4 مليار دينار، والقروض 5.1 مليار، والودائع 5.5 مليار، كما بلغت نسبة القروض إلى الودائع 78 في المئة، وتغطية السيولة 162 في المئة، وصافي التمويل المستقر 111 في المئة، فيما سجلت نسبة كفاية رأس المال 16.3 في المئة.
وتعكس هذه المؤشرات قاعدة مالية متينة تدعم قدرتنا على دراسة فرص النمو دون إخلال بأولويات السلامة المالية.
كما زاد «برقان» رأسماله من خلال إصدار حقوق الأولوية بقيمة 50 مليوناً بالربع الثالث، وبلغت تغطية الاكتتاب نحو 1 34 في المئة، وارتفع رأس المال المدفوع من 399.6 إلى 427.4 مليون. ما يعكس ثقة المساهمين في مسار البنك ويدعم مرونتنا في تنفيذ أولوياتنا الإستراتيجية.
ومع ذلك، فإن الاستعداد للتمويل العقاري لا يُقاس بالسيولة المتاحة وحدها؛ فالتمويل طويل الأجل يحتاج إلى إدارة متأنية لآجال الأصول والالتزامات، وتسعير مدروس للمخاطر، ووضوح الآليات التنظيمية. وهنا ننظر إلى أي أدوات محتملة لإعادة تدوير التمويل أو توريقه وفق ما تسمح به الأحكام النهائية باعتبارها جزءاً من منظومة متكاملة، لا بديلاً عن الإدارة المصرفية المنضبطة.
• هل تتوقعون منافسة مصرفية «حامية» على زيادة الحصة السوقية بـ«التمويل العقاري»؟
- طبيعي أن يفتح هذا التطور مجالاً جديداً للتنافس المصرفي، لكن الأهم من الطبيعة والنتائج التي تحققها المنافسة للمواطن، ونعتقد أن السوق ستكافئ المؤسسات القادرة على جمع الحلول التمويلية المناسبة، ووضوح الإجراءات، وسرعة الإنجاز، وجودة المشورة، وتجربة رقمية سلسة.
وهذه هي المساحة التي نعمل على تعزيز حضور «برقان» فيها؛ فإستراتيجيتنا تقوم على تطوير تجربة العميل والاستثمار في القدرات الرقمية والتشغيلية، مع الحفاظ على جودة المحفظة وكفاءة إدارة المخاطر.
وسيتضح الحجم الفعلي للفرص وطبيعة المنافسة بصورة أدقّ بعد استكمال اللوائح والضوابط ذات الصلة. ونرحب بالمنافسة المسؤولة التي ترفع معايير الخدمة في السوق وتوسع خيارات المواطنين، لا بالتي تدفع إلى التوسع ائتمانياً على حساب الاستدامة.
• وسط المنافسة المحتدمة المتوقعة على العملاء سكنياً وتوافر السيولة مصرفياً كما أشرت، بماذا ستتميزون في حرب الاستقطاب؟
- لا نفضّل وصف المشهد بـ «حرب استقطاب». فالكويت بيت واحد، ومسؤوليتنا المشتركة، كمؤسسات مصرفية ومالية تعمل إلى جانب الجهات المعنية، الإسهام في تمكين المواطن من التمويل المناسب لمستقبله السكني. والمنافسة الإيجابية ينبغي أن تكون على جودة وسهولة الخدمات التي نقدّمها والتي تسهم إلى حد كبير في استقطاب العملاء والحصول على الحصة السوقية التي نطمح إليها.
وما يميز «برقان»، قدرته على تحويل الطموح تجربة مصرفية يشعر العميل بأثرها، وهذا يعني تقديم شروط واضحة، وتبسيط رحلة العميل من الاستفسار الأول حتى إتمام المعاملة، وتسخير القنوات الرقمية لتوفير الوقت والجهد، مع الحفاظ على متانة المركز المالي والانضباط الائتماني.
ونستند في ذلك إلى خبرتنا المؤسسية وثقافة تضع جودة الخدمة في المقدمة، وإلى سجل من التقدير الخارجي. وطموحنا ليس إتمام معاملة تمويل واحدة، بل بناء علاقة ثقة تستمر عبر مختلف مراحل حياة العميل.
• ما الحصة التي تتوقعونها لـ«برقان» من التمويل الإسكاني؟
- نرى في التمويل العقاري فرصة واعدة، لكن تحديد حصة سوقية مستهدفة في هذه المرحلة سيكون سابقاً لأوانه، في انتظار صدور اللوائح التنفيذية واتضاح طبيعة المنتجات التمويلية وآليات التطبيق وأدوار الجهات المشاركة.
ما يمكن تأكيده اليوم أننا سنقيّم هذه الفرصة انطلاقاً من احتياجات العملاء وقدرتنا التشغيلية وقوة ميزانيتنا وإطار المخاطر المعتمد لدينا. فنحن نسعى إلى نمو نوعي ومستدام يعزز مركز البنك التنافسي ويحقق قيمة طويلة الأجل لعملائنا ومساهمينا، لا حصة سوقية بمعزل عن جودة الأصول وجدوى التمويل.
ويأتي اهتمامنا بفرص التمويل العقاري ضمن توجه إستراتيجي أوسع لتعزيز حضور «برقان» في السوق الكويتي وزيادة حصتنا السوقية، لا سيما في الخدمات المصرفية للأفراد، من خلال تقديم حلول أكثر تنوعاً وتجارب مصرفية أكثر تميزاً. فهدفنا ليس دخول سوق جديدة فحسب، بل توسيع دورنا كشريك مصرفي يواكب احتياجات العملاء في مختلف مراحل حياتهم.
• بماذا تفسرون التباطؤ الملموس في تمويل الأفراد منذ بداية العام؟
- يجب النظر إلى أداء تمويل الأفراد ضمن سياقه الاقتصادي الأوسع. فقد تداخل الفترة الماضية استمرار حالة عدم اليقين الجيوسياسي والتضخم ما أدى إلى إعادة نظر المستهلك بأولوياته الشرائية. وهذه عوامل تؤثر في توقيت اتخاذ قرارات التمويل، خصوصاً عندما يتعلق الأمر بطويلة الأجل.
وفي الوقت نفسه، لا ينبغي أن تحجب قراءة التباطؤ مؤشرات التحسن. وفي هذا السياق، نمت المحفظة الائتمانية في السوق بنحو 5.3 في المئة سنوياً مقارنة بنحو 3.6 في المئة الفترة المقارنة. وهي مؤشرات مشجعة تدعو إلى التفاؤل الحذر، مع التمييز بين أداء السوق ككل وأداء كل بنك على حدة.
وأولويتنا في «برقان»، ليست دفع الطلب الائتماني بصرف النظر عن ظروف العميل، بل تمكينه من اتخاذ قرار مالي مدروس وتقديم حلول تناسب قدرته على السداد. ونواصل في الوقت نفسه إثراء تجربة العميل، ورفع كفاءة العمليات، بما يهيئ البنك للاستفادة من الفرص التي يوفرها الطلب المبني على أسس سليمة.
• أي شريحة من العملاء يستهدفها «برقان» وكم نسبة الشباب بين حسابات البنك؟
- طموحنا أن يكون «برقان» شريكاً مصرفياً موثوقاً لمختلف شرائح المجتمع، وأن نقدّم لكل عميل تجربة تناسب احتياجاته ومرحلته الحياتية. ولا يعني ذلك اعتماد نموذج واحد للجميع؛ بل تطوير الحلول لكي تكون أكثر تخصيصاً، مع الحفاظ على مستوى ثابت من الجودة والسهولة والوضوح في مختلف نقاط التواصل.
وتخدم منظومتنا المصرفية للأفراد شرائح متعددة، بدءاً من الخدمات المصرفية اليومية والشباب، وصولاً إلى فئات «Premier» والـ «Elite» التي تتطلب حلولاً وخدمات أكثر تخصيصاً، إلى جانب حسابات مثل الراتب والتوفير و«كنز». وما يربط هذه الخدمات التزامنا بإعطاء العميل قيمة حقيقية، سواء عبر سهولة الوصول إلى الخدمة أو ملاءمة الحل المالي أو جودة العلاقة مع البنك.
وتشكل تنمية الأعمال المصرفية للأفراد وتعزيز التفاعل الرقمي مع العملاء جانباً مهماً من توجهنا، دون أن نحصر طموحنا في فئة عمرية أو شريحة واحدة. فالرؤية التي تقودنا تنطلق من موظفينا وعملائنا ومجتمعنا، وتترجم إلى خدمات مصرفية تواكب نمو احتياجاتهم.
ولا يقتصر تركيزنا على الخدمات المصرفية للأفراد، بل يمتد إلى تعزيز خدماتنا الخاصة لتلبية الاحتياجات المالية والاستثمارية لعملائنا من أصحاب الثروات، إلى جانب تطوير حلول مصرفية متكاملة للشركات بمختلف أحجامها وقطاعاتها، بما يدعم نمو أعمالها ويسهم في تنمية الاقتصاد الوطني.
• هل لديكم تحفظ ائتماني على أي من شرائح التمويل الشخصية؟
- بالنسبة إلى «برقان» الانضباط الائتماني ليس موقفاً ظرفياً تجاه شريحة معينة، بل مبدأ أساسياً يحكم قرارات التمويل في مختلف دورات السوق. فنحن نؤمن بأن التمويل المسؤول يجب أن يخدم احتياج العميل الحقيقي ويحافظ في الوقت ذاته على سلامة محفظة البنك وقدرته على مواصلة النمو. ولهذا، ننظر إلى كل طلب وفق معايير واضحة تشمل قدرة العميل على السداد، والالتزامات القائمة، والجدارة الائتمانية، والتعليمات الرقابية والسياسات الداخلية. فنهجنا يعتمد على تقييم موضوعي لكل حالة ضمن إطار إدارة المخاطر.
• ما يلفت الانتباه أنه فيما تتسابق البنوك على استقطاب العملاء ائتمانياً، تُنافِس على جذب ودائع العملاء بعوائد تقارب أرباح التمويل؟
- تعكس المنافسة على الودائع أهمية بناء قاعدة تمويل مستقرة ومتنوعة، خصوصاً في ظل التوجه إلى فرص ائتمانية ذات آجال أطول. ويتبع كل بنك إستراتيجية خاصة في استقطاب الودائع بناء على وضع ميزانيته العامة وسيولته.
أما في «برقان»، فتتقاطع إستراتيجيتنا في تنمية قاعدة العملاء مع التزامنا بإدارة الميزانية بكفاءة. فمن جهة، نطوّر الحلول والمنتجات التي تلائم احتياجات الادخار والإدارة المالية، ومن جهة أخرى، نحرص على تحقيق التوازن بين تكلفة الأموال والسيولة وجودة الأصول والربحية، وبين تعزيز ثقة العملاء وقيمة المنتجات المقدمة وجودة الخدمة والارتقاء بتجربتهم.
• في ظل التحولات الاقتصادية والجيوسياسية، هل تغير مزاج الأثرياء الكويتيين استثمارياً؟ وأين يفضلون ضخ أموالهم جغرافياً وقطاعياً؟
- أصبح التركيز على جودة الأصول وتنويع المحافظ والسيولة وإدارة المخاطر أكثر أهمية في قرارات الكثير من المستثمرين حول العالم، لا سيما في فترات التقلّب وعدم اليقين. ومع ذلك، لا يمكن افتراض أن الأثرياء الكويتيين يتحركون جميعاً في اتجاه واحد؛ قراراتهم تختلف حسب الأهداف الاستثمارية والأفق الزمني ومستوى المخاطر المقبول لكل مستثمر.
والتغير الأهم من وجهة نظرنا ليس مجرد الانتقال بين أسواق أو قطاعات، بل ارتفاع أهمية المشورة المتخصصة والنظرة الشاملة إلى الثروة. وهذا يتسق مع توجه مجموعة «برقان» إلى تقديم قيمة متكاملة للعملاء، مستفيدةً من خبرات منصات الخدمات الاستثمارية وإدارة الأصول المرتبطة بها «كامكو إنفست». لذلك، يُعدّ توزيع الأصول جغرافياً وقطاعياً وفق إستراتيجية مدروسة، وبإشراف شركة استثمار متخصصة أمراً بالغ الأهمية، لا سيما في ظل الظروف الراهنة. ولاحظنا في هذا السياق توجهاً متزايداً نحو فئات الأصول المدرة للدخل، لما توفره من عوائد تنافسية ومستويات مخاطر أكثر اعتدالاً.
• هل لديكم توجه لإنشاء بنك أو أفرع رقمية موجهة لشريحة محددة؟
- التحول الرقمي في «برقان» أوسع من إطلاق تطبيق جديد أو تأسيس قناة منفصلة؛ فهو جزء من التزامنا بتطوير تجربة مصرفية متكاملة وأكثر حداثة وابتكاراً. وهدفنا أن تصبح الخدمات أبسط وأسرع وأكثر ترابطاً للعميل، مهما كانت القناة التي يختارها، مع تمكين موظفينا من تقديم خدمة أكثر كفاءة وجودة.
لذلك، نركز حالياً على تطوير المنظومة الرقمية بصورة متكاملة، وربط الخدمات والعمليات وتعزيز القدرات التشغيلية، بدلاً من اعتبار إنشاء كيان رقمي منفصل هدفاً بحد ذاته. وأي توجه مستقبلي لإنشاء بنك رقمي أو فروع رقمية مخصصة سيخضع لتقييم إستراتيجي وتجاري ورقابي مستقل، انطلاقاً من القيمة التي يمكن أن يضيفها للعميل وللبنك.
• جميع البنوك الكويتية تتحدث عن الرقمنة على أنها سباق لا ينتهي لتحسين الكفاءة التشغيلية وتخطي توقعات العملاء، فما خطتكم بهذا النطاق؟
- الفارق في التحول الرقمي لا يُقاس بعدد الخدمات التي تُطلقها البنوك، بل بمدى الأثر الذي تُحدثه في تجربة العميل وفي طريقة عمل المؤسسة. ومن هذا المنطلق، تتجاوز أولوياتنا التقنية تحديث الأنظمة إلى بناء نموذج تشغيلي أكثر مرونة وقدرة على الابتكار، يربط التكنولوجيا وكفاءة العمليات وتطوير الكفاءات البشرية. ونعمل ضمن هذا المسار على تحديث النظام المصرفي الأساسي، وتعزيز تكامل العمليات والقنوات، والاستثمار في أمن المعلومات وحماية الخصوصية، إلى جانب تطوير مهارات موظفينا.
ونربط نجاح هذه الاستثمارات بمؤشرات عملية تضم سرعة إنجاز المعاملات، وسهولة رحلة العميل، ومستوى الرضا، وإنتاجية الموظفين، وكفاءة تكلفة الخدمة. فالغاية ليست التنافس في عدد المبادرات التقنية، بل تحقيق تحول مؤسسي يحقق قيمة قابلة للقياس، ويعزز قدرتنا التنافسية ونمونا المستدام.
ونؤمن بأن التحول الحقيقي لا تقوده التكنولوجيا وحدها، بل مع الكفاءات البشرية القادرة على توظيفها بالشكل الأمثل. ولذلك، يتوازى استثمارنا في تطوير البنية التكنولوجية مع الاستثمار في موظفينا وتعزيز ثقافة الابتكار والعمل الجماعي، بما يضمن انعكاس التطور المؤسسي على جودة التجربة التي نقدمها لعملائنا. ويجسّد هذا التوجه التزام البنك المستمر ببناء بيئة عمل إيجابية وشاملة، وهو ما تُوِّج سابقاً بحصوله على شهادة «Great Place to Work®»، تقديراً لجهوده في توفير تجربة عمل متميزة لموظفيه.
• هل تؤمن بمقولة إن بنوك الكويت متشابهة إلى حد ما شكلاً، لكن ليس جميعها قادراً على التوسع والنمو بالدرجة نفسها؟
- البنوك قد تتقاطع في كثير من المنتجات والخدمات، لكن ما يصنع الفارق الحقيقي وضوح الإستراتيجية والقدرة على تنفيذها بصورة مستدامة. فالنمو لا تصنعه الميزانية وحدها، وإنما متانة رأس المال، وجودة الأصول، وكفاءة إدارة المخاطر، وتطور المنظومة التشغيلية، والقدرة على الابتكار والاستجابة لاحتياجات العملاء.
وفي «برقان»، تنطلق إستراتيجيتنا من رؤية طموحة بأن نكون البنك الأكثر حداثة وتقدماً في الكويت، وهي رؤية نترجمها من خلال 3 محاور إستراتيجية متكاملة تشمل تعزيز أعمالنا الأساسية محلياً والتوسع المدروس في الخدمات المصرفية للأفراد والشركات والخدمات المصرفية الخاصة، وإعادة توزيع الأصول بما يعزز كفاءة توظيف رأس المال ويفتح آفاقاً جديدة للنمو، إلى جانب تسريع التحول الرقمي لبناء نموذج مصرفي أكثر ابتكاراً ومرونة وكفاءة.
وما يمنح هذه الإستراتيجية قوتها، تكاملها مع ممكنات أساسية هي الاستثمار في كوادرنا البشرية، وتطوير بنيتنا التكنولوجية، وترسيخ ثقافة مؤسسية تتبنى التطوير المستمر، مع الالتزام بأعلى معايير الحوكمة وإدارة المخاطر. فهدفنا أن نكون أكثر قدرة على تحقيق نمو نوعي ومستدام، وتقديم قيمة حقيقية لعملائنا ومساهمينا والمجتمع. ونعمل على توجيه قدرات البنك نحو فرص نمو مدروسة وتحقيق عوائد مستدامة، مع المحافظة على ثقة العملاء والمساهمين. وهذه هي الطريقة التي نسعى بها إلى ترجمة رؤيتنا إلى مركز تنافسي أقوى وذي أثر اقتصادي ومجتمعي أوسع.